La Nascita delle Banche Centrali e l’Avvento delle Criptovalute
Tesi di maturità liceale, Torino.
L’attuale sistema economico, definito capitalismo ultra-speculativo, ultra-finanziario, vede il capitale finanziario, costituito in prevalenza da titoli derivati, corrispondere a circa 15 volte le ricchezze ed i redditi reali. Questi flussi di denaro sfuggono facilmente alla tassazione mediante spostamenti e occultamenti, sicchè il peso fiscale ricade sempre più sui patrimoni e i redditi medi e medio-bassi, perché non abbastanza grandi da potersi trasferire all’estero e collocarsi in posizioni di esenzione fiscale. Il carico tributario erode i redditi e i patrimoni non grandi e la ricchezza si concentra nelle mani di coloro che già muovono grandi capitali. Ciò impoverisce la popolazione e la copertura del fabbisogno pubblico è sempre più critica.
Digitalizzazione, dematerializzazione, privatizzazione e deregolamentazione nella new economy hanno quindi contribuito ad accrescere il divario sociale e la centralizzazione del potere finanziario in mano a grandi banche d’affari e a istituti di intermediazione.
Perchè gli stati sembrano impotenti davanti a questa situazione e neanche gli interventi monetari di immissione di liquidità della banca centrale europea, come il Quantitative Easing (QE), producono pochi o nulli benefici per l’economia reale? Come viene creato il denaro? Da chi? A vantaggio di chi?
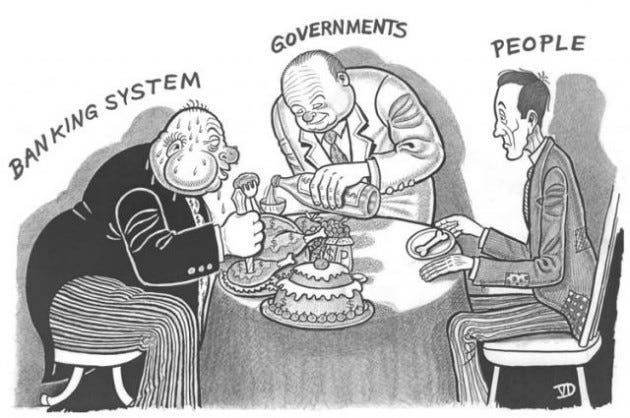
Per rispondere a queste domande bisogna partire dall’origine del moderno sistema monetario internazionale, che si può far corrispondere alla nascita di banche centrali nazionali, le quali hanno il monopolio sull’emissione della moneta, utilizzata legalmente negli stati .
Tutto ebbe origine a Londra nel 1694 quando fu istituita la prima banca centrale di proprietà privata del mondo moderno. I proprietari erano un’alleanza di ricchi mercanti e banchieri, capeggiati da William Paterson, di cui è nota la citazione:
“Il banco trae beneficio dall’interesse su tutta la moneta che crea dal nulla”.
La nascita delle banche
Infatti le banche di allora, come già avevano iniziato a fare nel medioevo, prendevano in custodia l’oro dei depositanti rilasciando “note di banco”, antenate delle moderne banconote, che attestavano il possedimento di una certa quantità d’oro. Per comodità l’oro veniva lasciato al sicuro nei forzieri delle banche private, dislocate in vari paesi e gestite principalmente da famiglie di orefici ebree. Per i commerci venivano utilizzate le note di banco che erano diventate un nuovo mezzo di scambio universalistico oltre alla moneta. I banchieri si accorsero del profitto, chiamato signor-aggio, che potevano ottenere emettendo note di banco in quantità maggiore dell’oro depositato che esse rappresentavano.
Così se tutti coloro in possesso di note di banco avessero richiesto di ritirare la quantità d’oro corrispondente, si sarebbe palesata la frode della banca, soggetta a insolvibilità. Si era però calcolato che meno del 10% delle persone andavano a ritirare contemporaneamente l’oro scambiandolo con il loro titolo di deposito, per cui i banchieri emettevano banconote slegate dall’oro e iniziavano a imprestarle con interessi. Pensarono anche di corrispondere un piccolo interesse ai depositari dell’oro, per incentivarli a non ritirarlo e quindi di fatto fomentare il nuovo sistema di riserva frazionaria. La confusione giuridica tra semplice deposito e prestito ha permesso alle banche di fare investimenti arbitrari con i depositi e di creare denaro dal nulla attraverso il sistema del credito. Questo porta, in passato come oggi, in maniera sistemica, all’espansione creditizia artificiale (bolle speculative) e alle relative crisi strutturali, determinando l’alternarsi dei cosiddetti cicli economici.
Come si può dedurre la creazione di moneta è quindi centrale nel discorso economico degli ultimi secoli e ancora oggi, nonostante se ne parli poco, è di fondamentale importanza per capire le dinamiche del mercato che influenzano la vita di tutti noi.
Ma torniamo alla prima banca centrale privata.
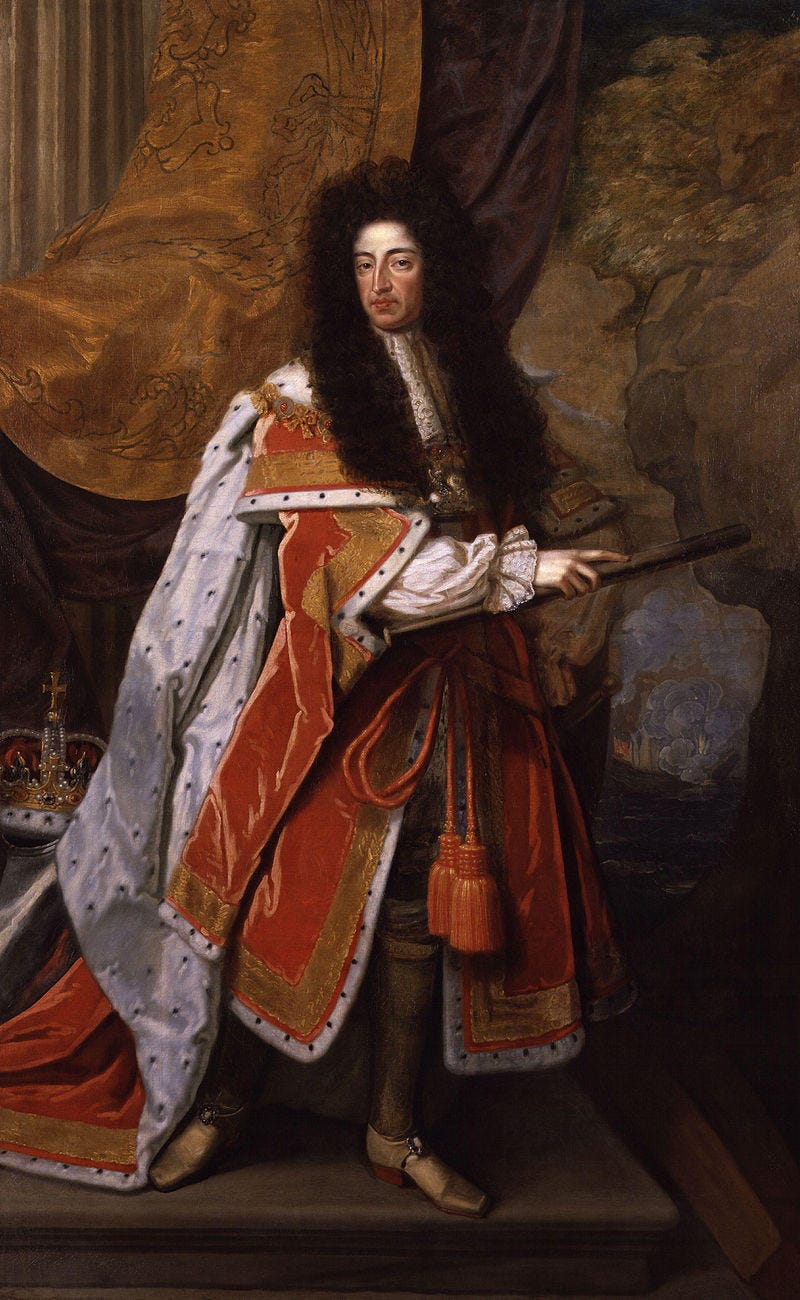
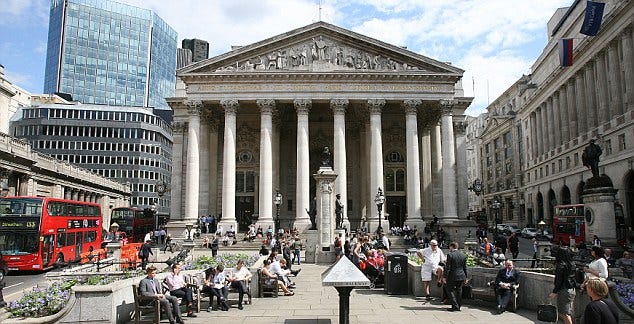
La Bank of England fu fondata per prestare 1,2 milioni di sterline al Re Guglielmo III in un periodo di disastro finanziario, dopo una dura sconfitta navale da parte dei francesi (durante la guerra della Grande Alleanza che contrapponeva la casata degli Asburgo e quella dei Borbone). Assunse così la nomina di “banca del governo” e le furono concessi privilegi di monopolio sulla creazione del denaro all’interno dello stato. Inoltre il governo inglese pagava l’8% di interessi annui sul denaro preso in prestito, che come una prima forma di debito pubblico, per essere ripagato ricadeva sul prelievo fiscale dai cittadini.
Questo fu l’inizio dell’incatenamento del governo Inglese alla propria banca, avendo esso rinunciando alla sovranità monetaria.
La nazione venne inondata di denaro e i prezzi raddoppiarono; saliva il debito pubblico, aumentava la tassazione e si ingrandivano bolle speculative che, scoppiando, causavano il panico bancario/finanziario e determinavano regolarmente periodi di acuta recessione in alternanza ad ogni espansione solo apparentemente sostenibile.
Secondo l’economista del tempo David Ricardo :
“La ciclicità dei fenomeni economici è riconducibile alle particolari modalità operative con le quali le banche gestiscono la propia attività.”
Le colonie americane vivevano invece un periodo di prosperità economica in quanto Benjamin Franklin permetteva alle colonie di stampare i propri “buoni coloniali” in base alla domanda commerciale e industriale; creavano cioè la loro valuta senza dover pagare interessi a nessuno.
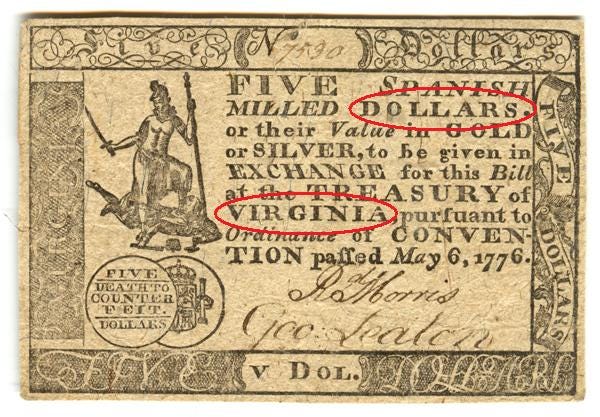
Il parlamento inglese gli impose però di pagare le tasse in oro e argento con il currency act del 1764, una delle cause scatenanti della guerra d’indipendenza.
Il sistema delle banche centrali prevalse e il modello inglese si sarebbe affermato nei secoli successivi in gran parte degli stati del mondo.
Nel 1927, poco prima del crollo della borsa negli stati uniti, in un discorso informale alla University of Texas Sir Josia Stamp, futuro presidente della banca d’Inghilterra, fece questa sconvolgente dichiarazione:
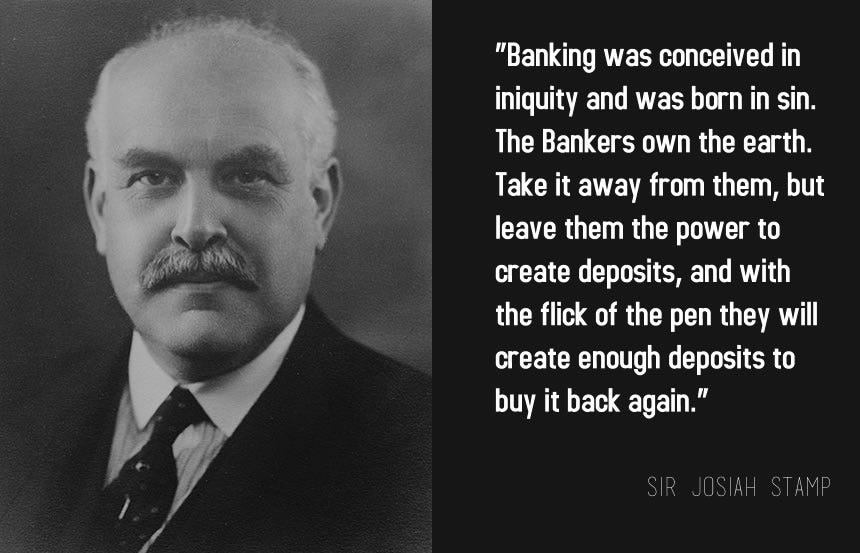
“Il sistema bancario moderno fabbrica denaro dal nulla . Il procedimento è forse il gioco di prestigio più strabiliante che sia mai stato inventato. Le attività bancarie sono state concepite nell’ingiustizia e nate nel peccato … i banchieri possiedono la terra . Toglietegliela da sotto i piedi ma lasciate loro il potere di creare denaro e con un guizzo di inchiostro creeranno abbastanza denaro per ricomprarsela … togliete loro questo grande potere e tutte le enormi fortune come la mia svaniranno, e allora questo sarà un mondo migliore e più felice in cui vivere … ma se volete rimanere schiavi dei banchieri e pagare il costo della vostra schiavitù, continuate a permettere loro di creare denaro e di controllare il credito.”
La moneta oggi viene creata in due fasi distinte:
- Viene detta moneta primaria, quella cartacea stampata dalle banche centrali.
- Invece la moneta secondaria, detta anche creditizia scritturale e contabile, è quella che viene creata digitalmente dalle banche commerciali (ordinarie), quando concedono crediti ai loro clienti.
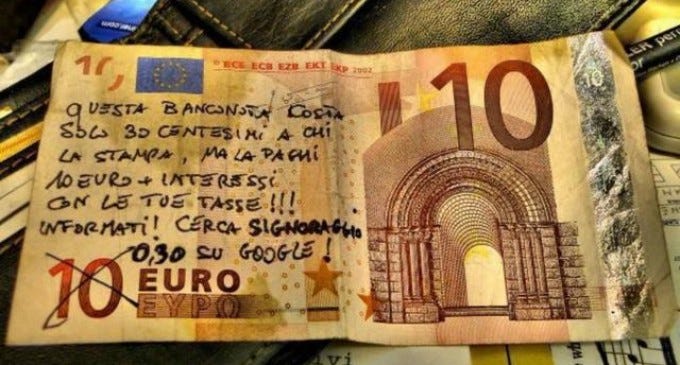
In Italia il signoraggio consente alle banche di creare un profitto per se stesse intorno a circa 700 miliardi di euro l’anno. Marco della Luna calcola che una tassazione del 7% del signoraggio bancario porterebbe sufficenti risorse per il risanamento della finanza pubblica e il rilancio dell’economia.
Tutto questo è possibile, oltre che grazie allo stratagemma di riserva frazionaria, da quando il denaro è stato definitivamente svincolato da ogni relazione con l’oro, cioè il passaggio da un regime di convertibilità rigido detto gold standard ad un sistema a cambi flessibili, in cui la moneta ha un valore puramente convenzionale, che dipende dalla sua domanda e offerta sul mercato valutario.
All’inizio del 19° secolo gli stati europei adottavano un regime di riserva e convertibilità bimetallica, ovvero avevano oro e argento a copertura delle banconote stampate. Nel 1871 aumentò enormemente l’offerta di argento sui mercati europei, determinando la crisi del bimetallismo.
Questa era dovuta al risarcimento in oro pagato dai francesi a Bismarck (vincitore della guerra franco-prussiana) per cui la Germania aveva abbastanza oro per attuare un sistema del tutto aureo. Il gold standard venne progressivamente adottato da Belgio, Italia, Svizzera, Scandinavia, Danimarca, Norvegia, Svezia, Paesi Bassi, Francia, Spagna, Austria, Russia, Giappone, India e USA nei successivi 30 anni.
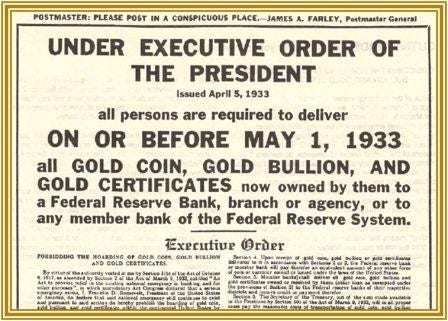
Dal 1914, con l’inizio della Prima guerra mondiale, la piena convertibilità del denaro in oro venne però abbandonata per poter sostenere le spese di guerra incrementando la base monetaria. Negli Stati Uniti ciò avvenne per decisione della loro nuova banca centrale, la Federal Reserve, nel 1933, successivamente alla crisi del 29.
IPERINFLAZIONE DI WEIMAR
In Germania, la banca centrale Reichsbank, nata nel 1876, dovette passare dall’emissione dei goldenmark, marchi coperti da riserve d’oro, ai papiermark, marchi di carta, scollegati dalle riserve d’oro. Questo avvenne per sostenere le spese di guerra e le dure condizioni di risarcimento dopo la sua sconfitta, punizioni volute soprattutto dalla Francia con il trattato di Versailles nel 1919.
Durante la guerra la Germania, al contrario della Francia, che per finanziare l’esercito aveva aumentato le tasse, si era indebitata e il valore del marco si era dimezzato rispetto al dollaro. Dopo il trattato di Versailles, distrutta dalla guerra, con le rivoluzioni interne dei comunisti da sedare e i tentativi di colpo di stato da parte di gruppi nazionalisti estremisti, si tentò di stampare enormi quantità di denaro per pagare i debiti e far riprendere l’economia interna.
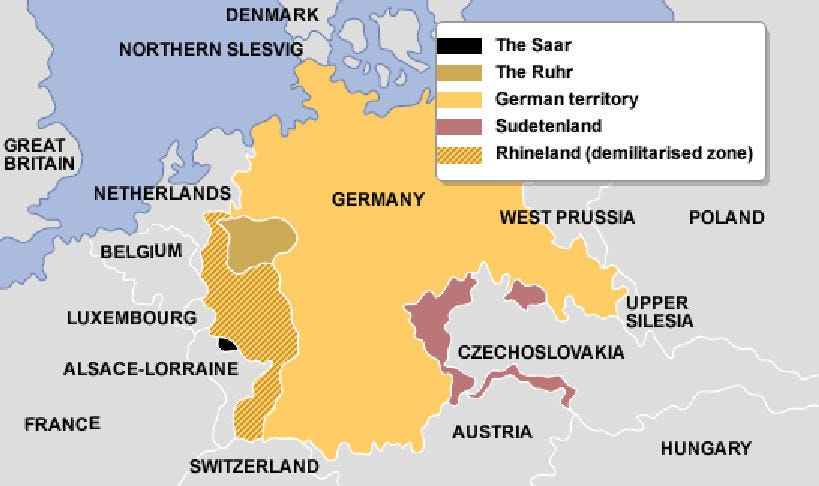
Il ministro degli affari esteri francese A. Briand pretese un risarcimento di 6.5 miliardi di sterline dai tedeschi, i quali però tardavano a pagare. Vennero quindi mandate nel 1923 le truppe francesi ad occupare alcune zone strategiche della Germania, soprattutto la Ruhr, centro nevralgico della produzione industriale.
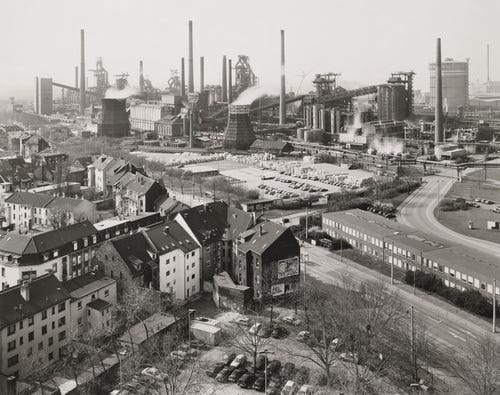
I lavoratori tedeschi però non collaborarono e la produzione si fermò del tutto. Così l’immissione dei nuovi “marchi di carta” non era assorbita da una relativa crescita dei beni materiali, il quale prezzo crebbe in modo esponenziale.
La Reichsbank continuava ad elargire redditi e sussistenze in marchi per sostenere i lavoratori e la loro resistenza passiva, secondo le norme di giustizia sociale della costituzione di Weimar, ma la perdita del loro valore di acquisto li rese carta straccia.
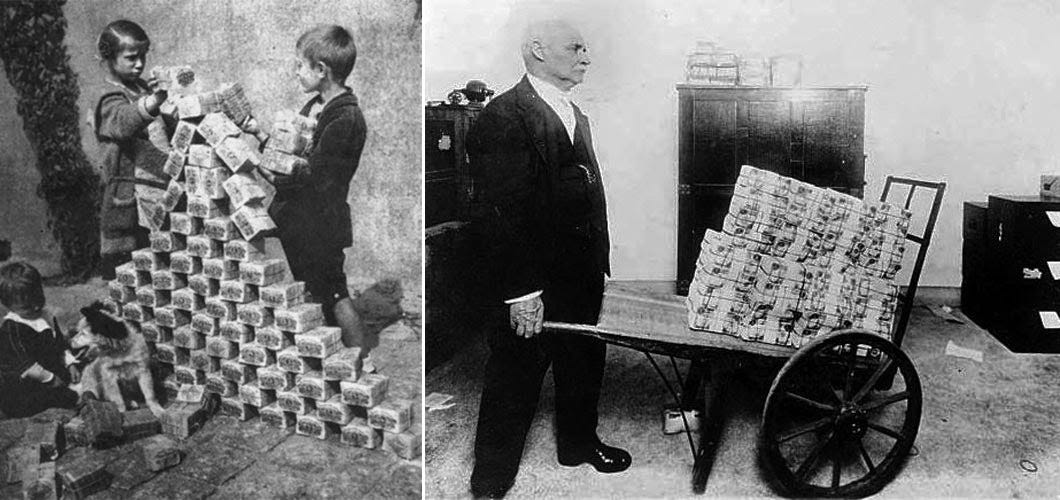
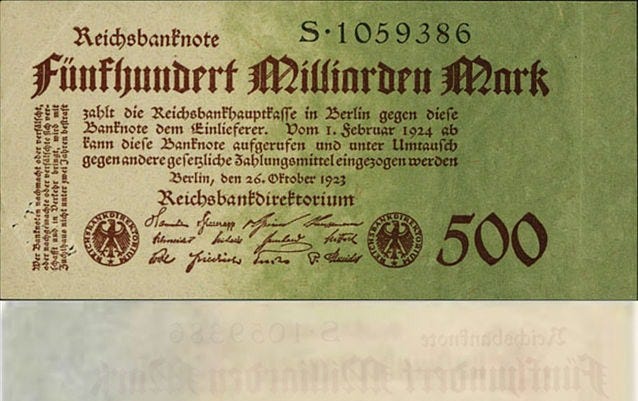
Si vedono persone andare in banca a ritirare banconote in valigie o addirittura carriole, nonostante il valore nominale di ciascuna banconota fosse passato da 100 marchi a 500 miliardi di marchi, continuavano a stamparsene una grande mole. Nel novembre 1923, per comprare un dollaro ci volevano 4200 miliardi di marchi. Per comperare un chilo di pane ci voleva più di un chilo di banconote. Da questa situazione si uscì solo quando i leader tedeschi, a Londra, accettarono i provvedimenti del politico e banchiere statunitense Charles Dawes.
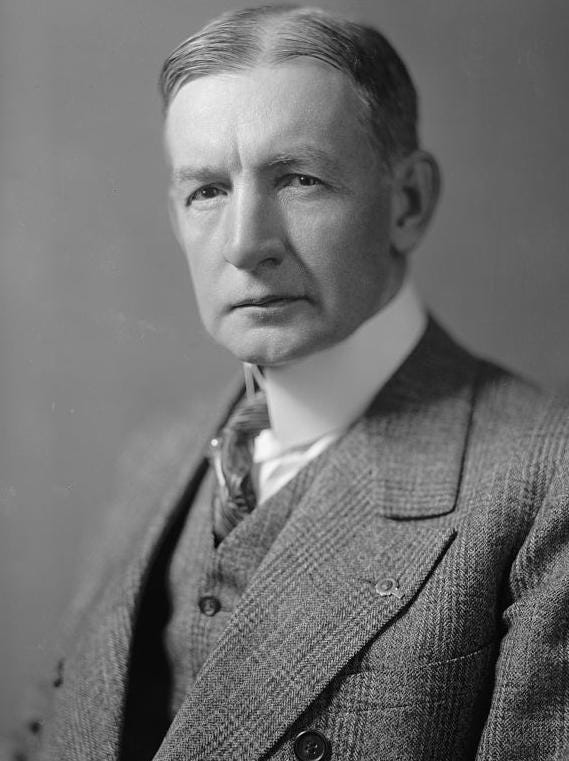
Gli USA infatti volevano stabilizzare l’economia della Germania per scongiurare lo scoppio di altre crisi internazionali. Il Piano Dawes prevedeva 5 punti:
1. Le truppe alleate (Francesi e Belgi) dovevano ritirare le proprie truppe e liberare l’area industriale Ruhr per far ripartire la produzione.
2. I risarcimenti di guerra sarebbero stati inizialmente un miliardo di nuovi marchi (Rentenmark) il primo anno e sarebbero incrementati annualmente di 2,5 miliardi dopo 5 anni.
3. La Reichsbank sarebbe stata riorganizzata secondo la supervisione degli alleati.
4. Le principali fonti per l’approvvigionamento del denaro per i risarcimenti avrebbero incluso la tassazione sui trasporti, le accise e alcune tasse doganali.
5. La Germania avrebbe ricevuto in prestito 800 milioni di nuovi marchi dagli USA.
DA BRETTON WOODS ALLA FINE DEL DOLLAR STANDARD
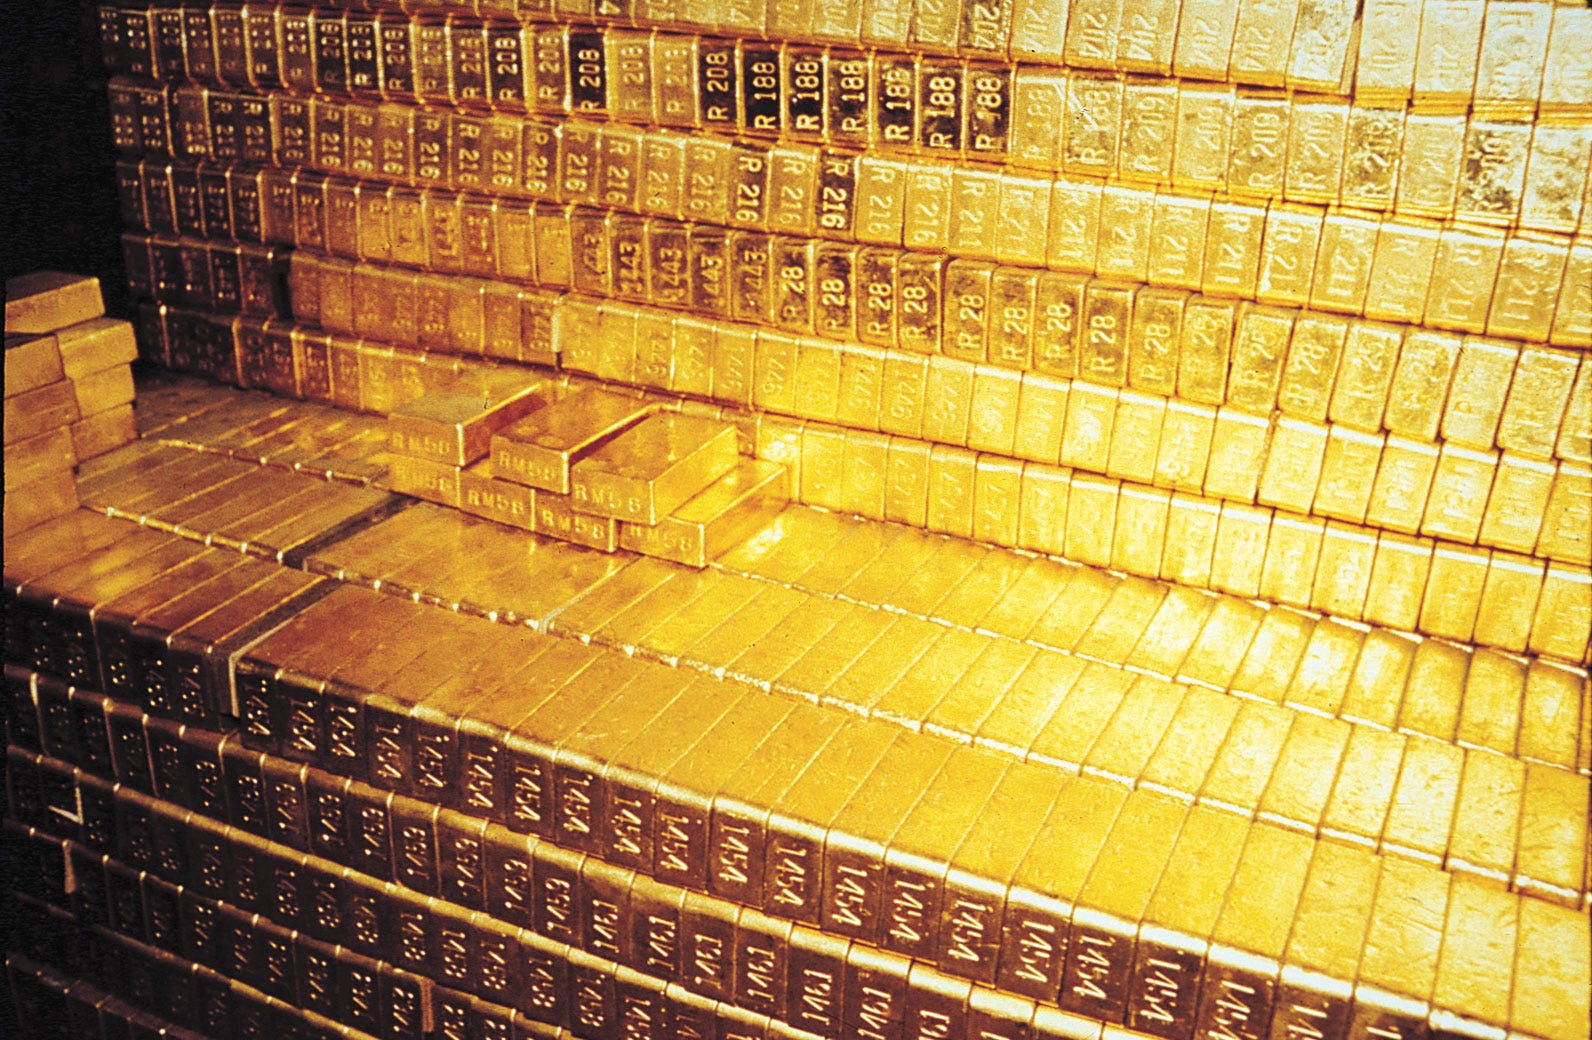
A partire dagli aiuti USA per la ricostruzione dell’Eruopa post seconda guerra mondiale (Piano Marshall), un’ingente quantità di dollari venne emessa dalla FED, che grazie al dollar standard vantava il diritto al signoraggio. Slegandosi progressivamente dal sistema di convertibilità aurea parziale, questa enorme fuoriuscita di dollari dal sitema americano e l’accumulo di questi da privati e banche europee (eruodollari) e dai peasi dell’OPEC (petrodollari) determinò la fine del gold exchange standard, secondo il quale le valute degli stati mondiali basavano il proprio cambio sui dollari e sulle sterline, i quali erano ancora parzialmente convertibili in oro.
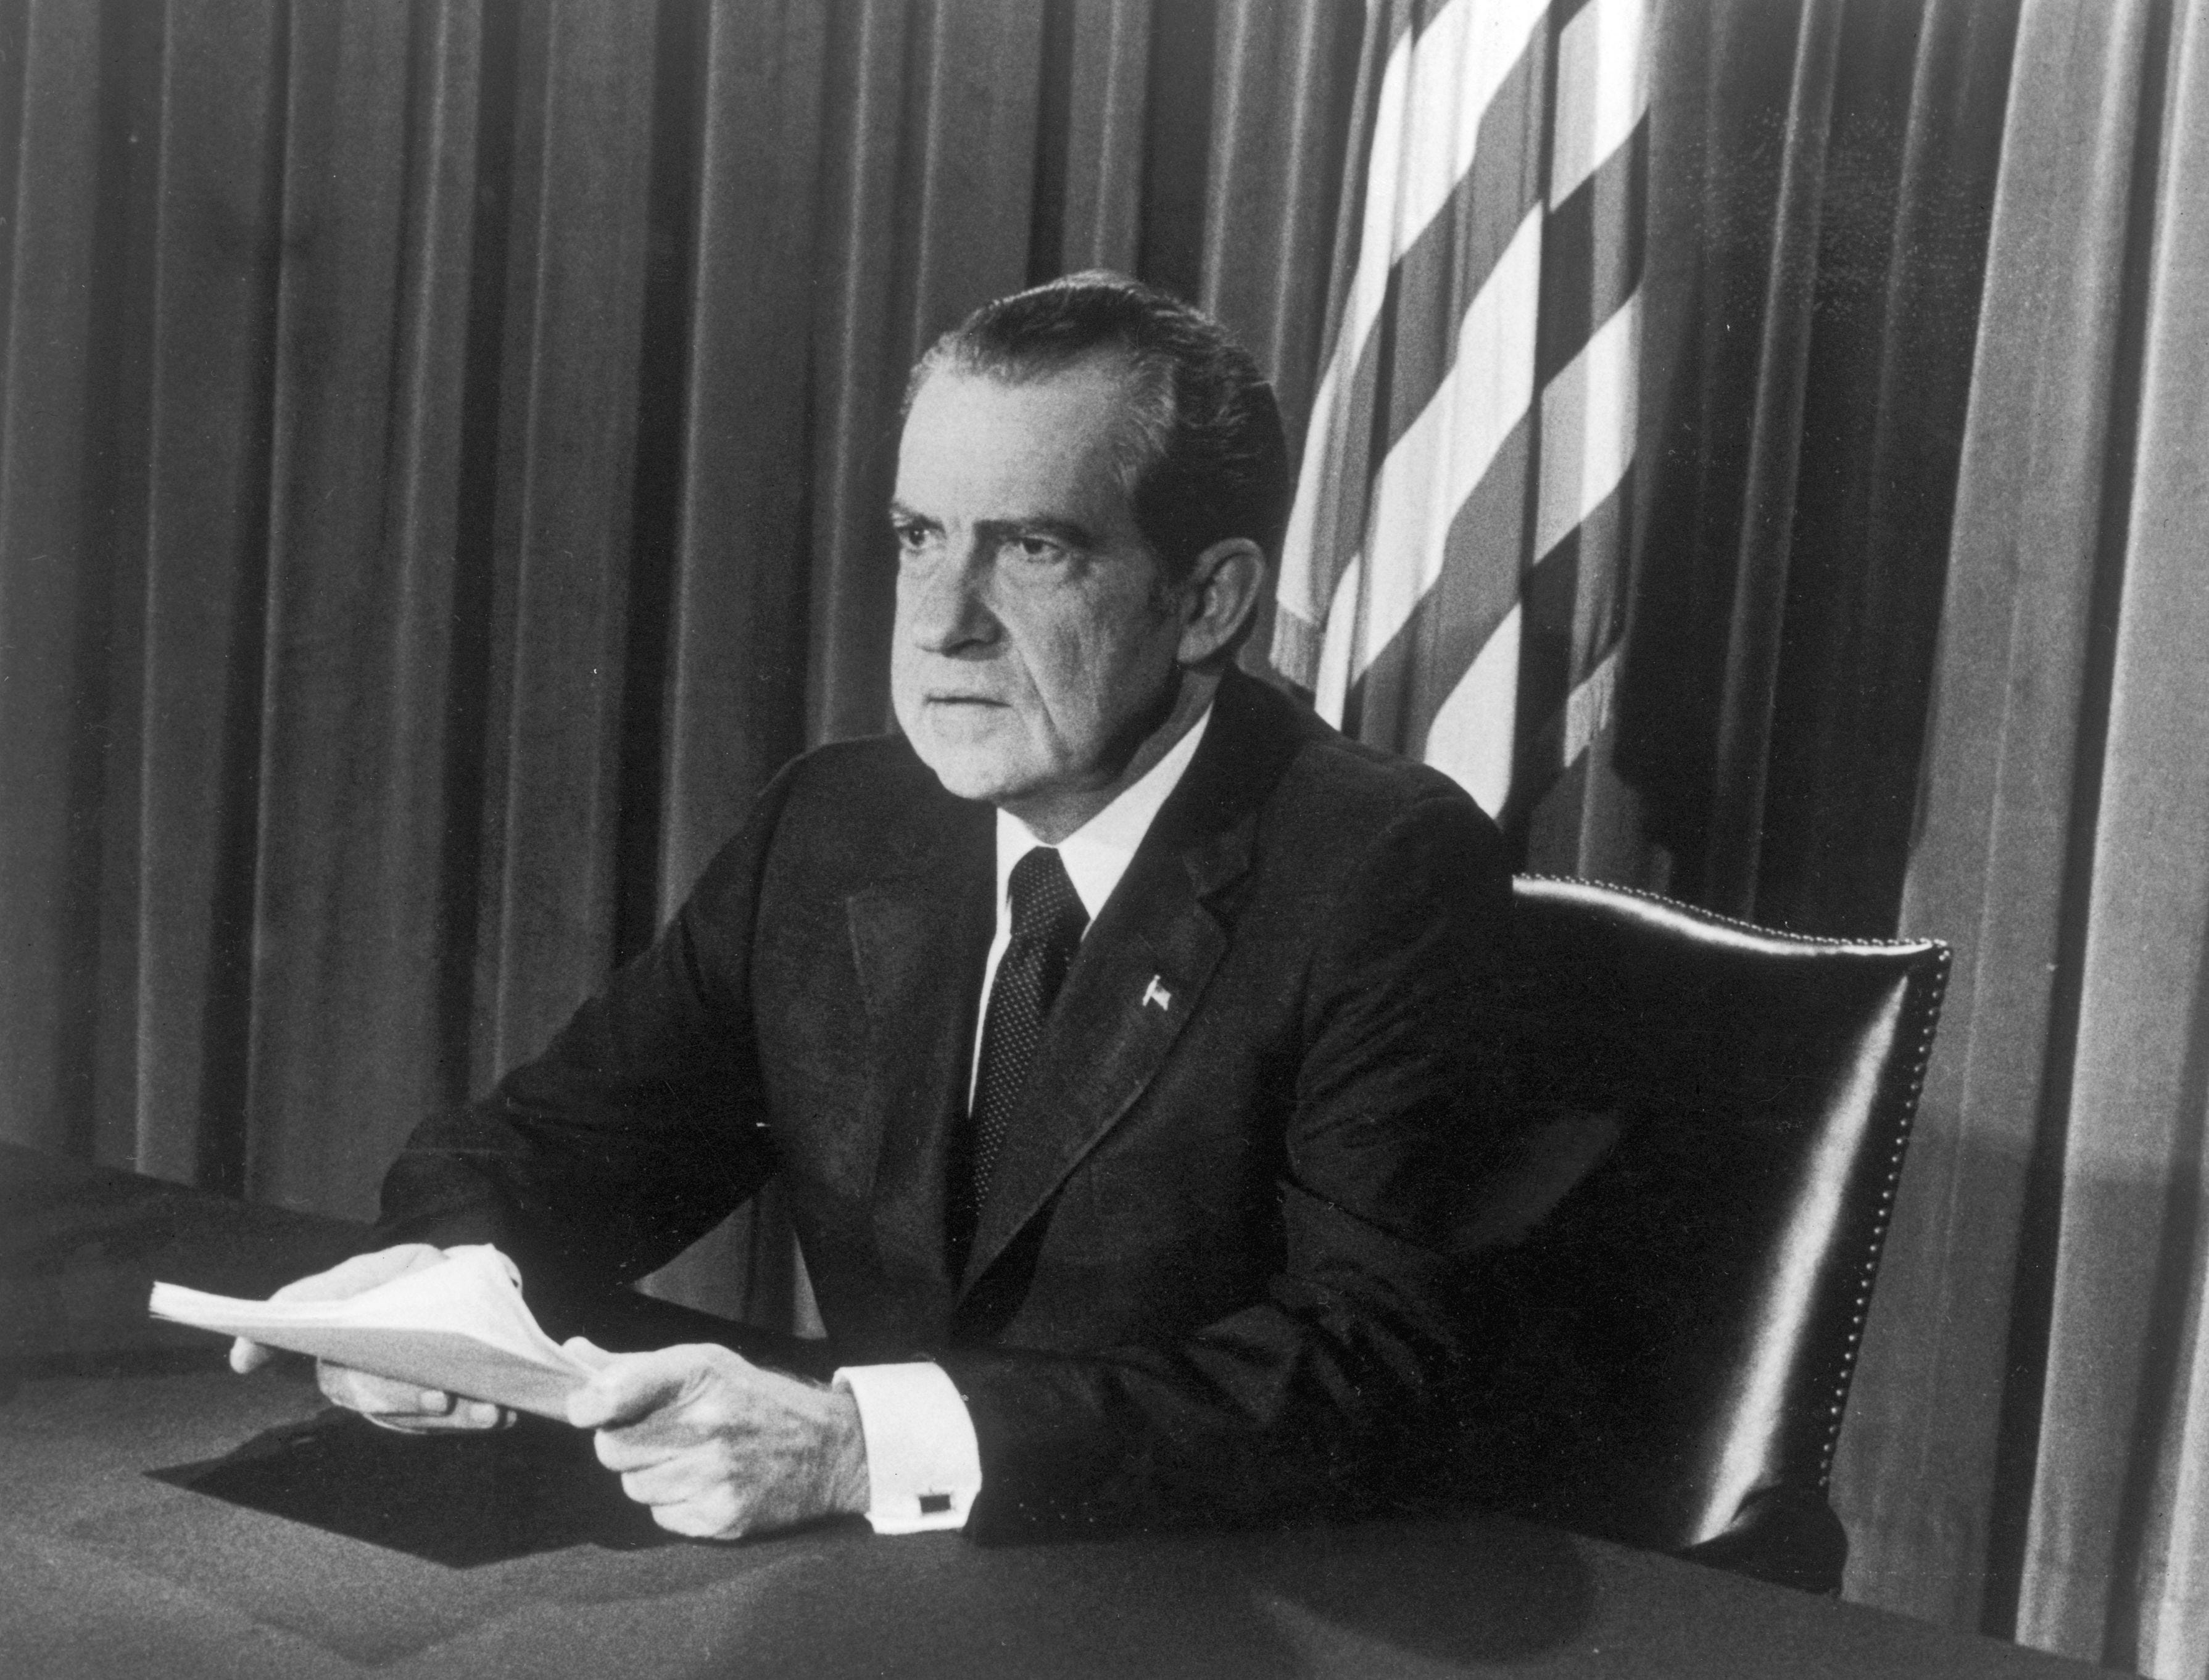
Nel 1971 a camp David Richard Nixon dichiarò la fine della convertibilità in oro del dollaro e quindi del sistema dei cambi previsto dagli accordi di Bretton Woods. Negli anni settanta ci fu un aumento dell’inflazione determinato dagli shock di natura geopolitica dovuti al rialzo del prezzo del petrolio, che triplicò il suo valore nel 1973.
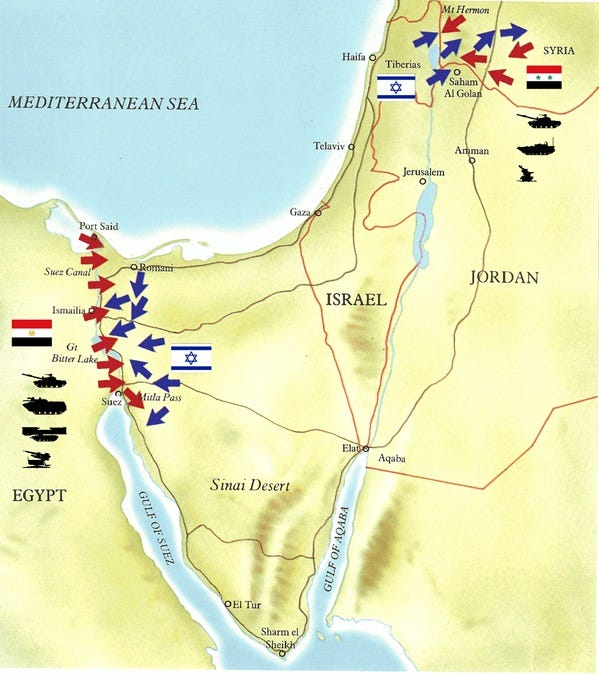
Con la recessione del 1975, causata secondo i leader dalle passate politiche Keynesiane spinte dai partiti socialdemocratici e laburisti, ci fu una progressiva liberazione da vincoli statali e una forte deregolamentazione a partire dalla presidenza Carter e successivamente in maniera più estesa con la forte azione monetaristica attuata da Reagan in america e dal primo ministro Thatcher in Gran Bretagna nel biennio 1980–81 al motto di “meno stato, più mercato”.
Norberto Bobbio: Il futuro della democrazia, 1984
“Ciò che ora eccita lo spirito aggressivo dei nuovi liberali è l’effetto, considerato disastroso, delle politiche Keynesiane, adottate dagli stati economicamente e politicamente più avanzati specie sotto la spinta dei partiti socialdemocratici e laburisti. I vizi che di solito venivano attribuiti agli stati assoluti — burocratizzazione, perdita delle libertà personali, spreco di risorse, cattiva conduzione economica — vengono ora puntualmente attribuiti ai governi che hanno adottato politiche di tipo socialdemocratico o laburista. Chi crede ancora di poter contrapporre un socialismo buono a uno cattivo dovrebbe, secondo i neo-liberali, ricredersi. Secondo i neo-liberali non vi è più nessun intervento statale che possa considerarsi benevolo e legittimo, ma ogni ingerenza è negativamente associata a quelle di uno stato assolutistico.”
CASO GIAPPONESE
In Giappone il ministro delle finanze aveva mantenuto, sin dalla fine della seconda guerra mondiale, nonostante la progressiva occidentalizzazione, molto potere e la banca centrale era legalmente subordinata ad esso.
L’obbiettivo della banca centrale, e cioè dell’élite finanziaria internazionale delle potenti famiglie dietro ad essa, era quello di ottenere riforme strutturali per creare un’economia più aperta ai mercati internazionali, deregolamentata, con estrema mobilità del lavoro, tipica del modello americano.
La prerogativa per un sistema simile è l’indipendenza totale della banca centrale, che non deve in alcun modo essere limitata dalle scelte politiche del governo. Perchè venissero accettate riforme legali che l’avrebbero resa più autonoma, si sarebbe dovuta provocare una crisi finanziaria e far credere all’opinione pubblica che dipendesse dall’eccesiva ingerenza dei politici.
Il ministero delle finanze aveva allora il controllo sui tassi di interesse, valutato dai neoclassici come l’aspetto più importante per il controllo dell’economia. Ma la banca centrale usò il suo potere di influenzare la creazione di moneta attraverso il credito. La Bank of Japan, mise sotto il suo stretto controllo l’emissione di credito delle banche commerciali, imponendo addirittura ad esse di imprestare grandi quote di denaro in tempi prestabiliti. Questa pratica è detta “window guidance”.
Ci fu quindi un periodo in cui non importava l’affidabilità del cliente, ma era la banca stessa che, anche senza particolari garanzie di restituzione, concedeva prestiti smisurati. Ciò determinò una forte immissione di liquidità nel sistema e una crescita esponenziale dei redditi e degli investimenti interni ed esterni. La bilancia commerciale ebbe un avanzo di 132 miliardi nel 1986, dei quali il 75% venne impiegato nell’acquisto di buoni del tesoro americani.
Grazie alle esportazioni e alla sua veloce crescita produttiva, nonostante l’audace politica di espansione creditizia senza limiti, in qualche modo lo Yen non si svalutò perché gli indicatori economici e gli agenti di cambio garantivano che si trattasse di una crescita reale.
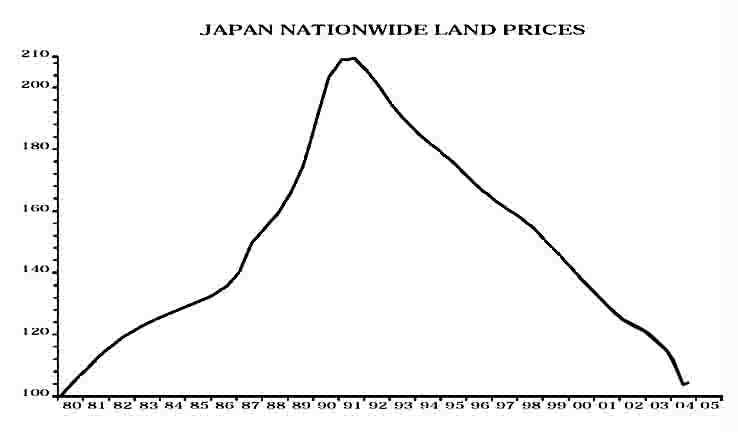
Tra l’86 e l’89 il mercato immobiliare crebbe del 245% e il mercato azionario aumentò il suo valore complessivo del 240%. I giovani all’ultimo anno di università venivano allettati da aziende con viaggi gratis in località di lusso per convincerli ad essere assunti. Nel 1989 il piccolo parco antistante il palazzo imperiale di Tokyo aveva lo stesso valore di mercato dell’intero stato della california.
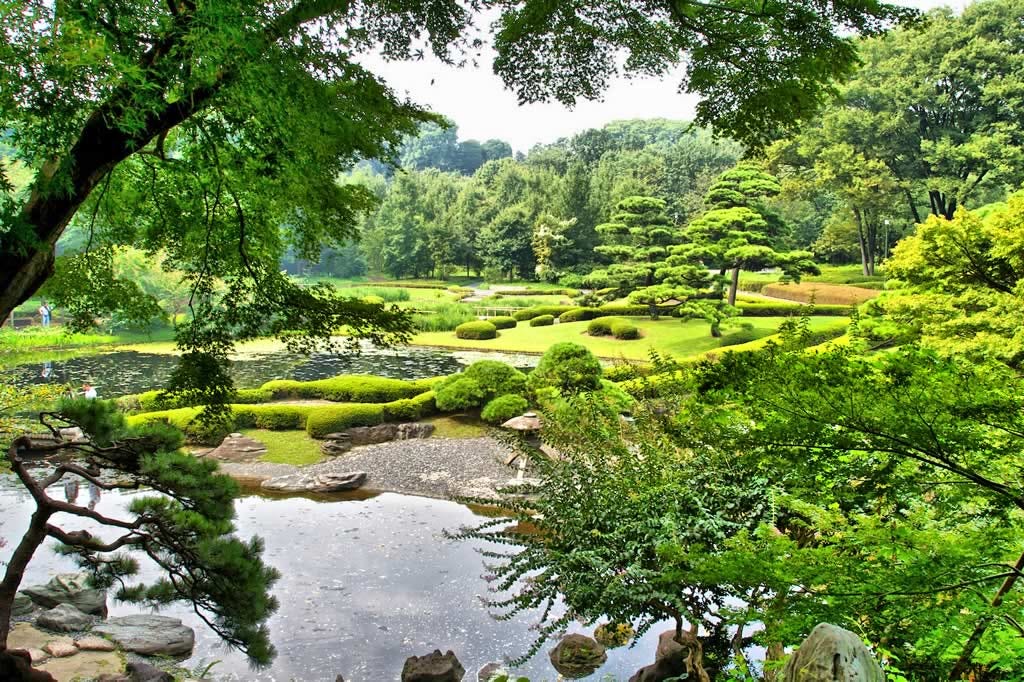
Era evidentemente una bolla. Che scoppiò nel 1991, quando i prestiti cessarono e le speculazioni finanziarie e gli utili portati all’estero determinarono un’immediato calo del 32% nella borsa, 5 milioni di posti di lavor persi e di lì in avanti una forte recessione di cui tutt’ora il Giappone risente. Gli stessi che avevano operato oscuramente per favorire le decisioni tecniche che avevano portato all’espansione incontrollata del credito, denunciarono la bolla speculativa e il governo incapace di averla prevenuta.
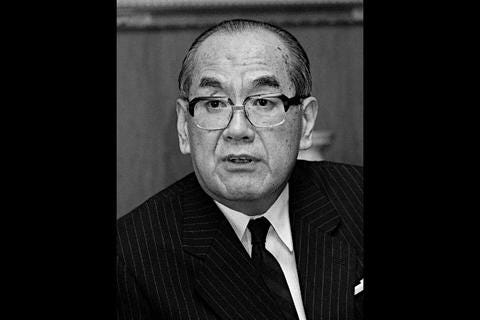
Uno di questi fu Yasushi Mieno, un politico che nell’86 si esprimeva a favore di riforme strutturali verso un libero mercato aperto ai capitali esteri e, allo scoppio della bolla dovuta ai movimenti in tale direzione, diventò il presidente della Bank of Japan promuovendo nuove politiche di austerità per tornare alla stabilità finanziaria.
La banca centrale vinse la battaglia e ottenne l’indipendenza desiderata con il Bank of Japan act nel 1998.
IN ITALIA
Nel 1981 si arriva al “divorzio” tra il Tesoro e la Banca d’Italia.
L’autonomia della Banca centrale diventa un dogma. Il passo successivo è la creazione della BCE, a cui si rilascia l’affidamento del potere monetario, un ente che viene regolato dai trattati internazionali, ovvero leggi sovranazionali.
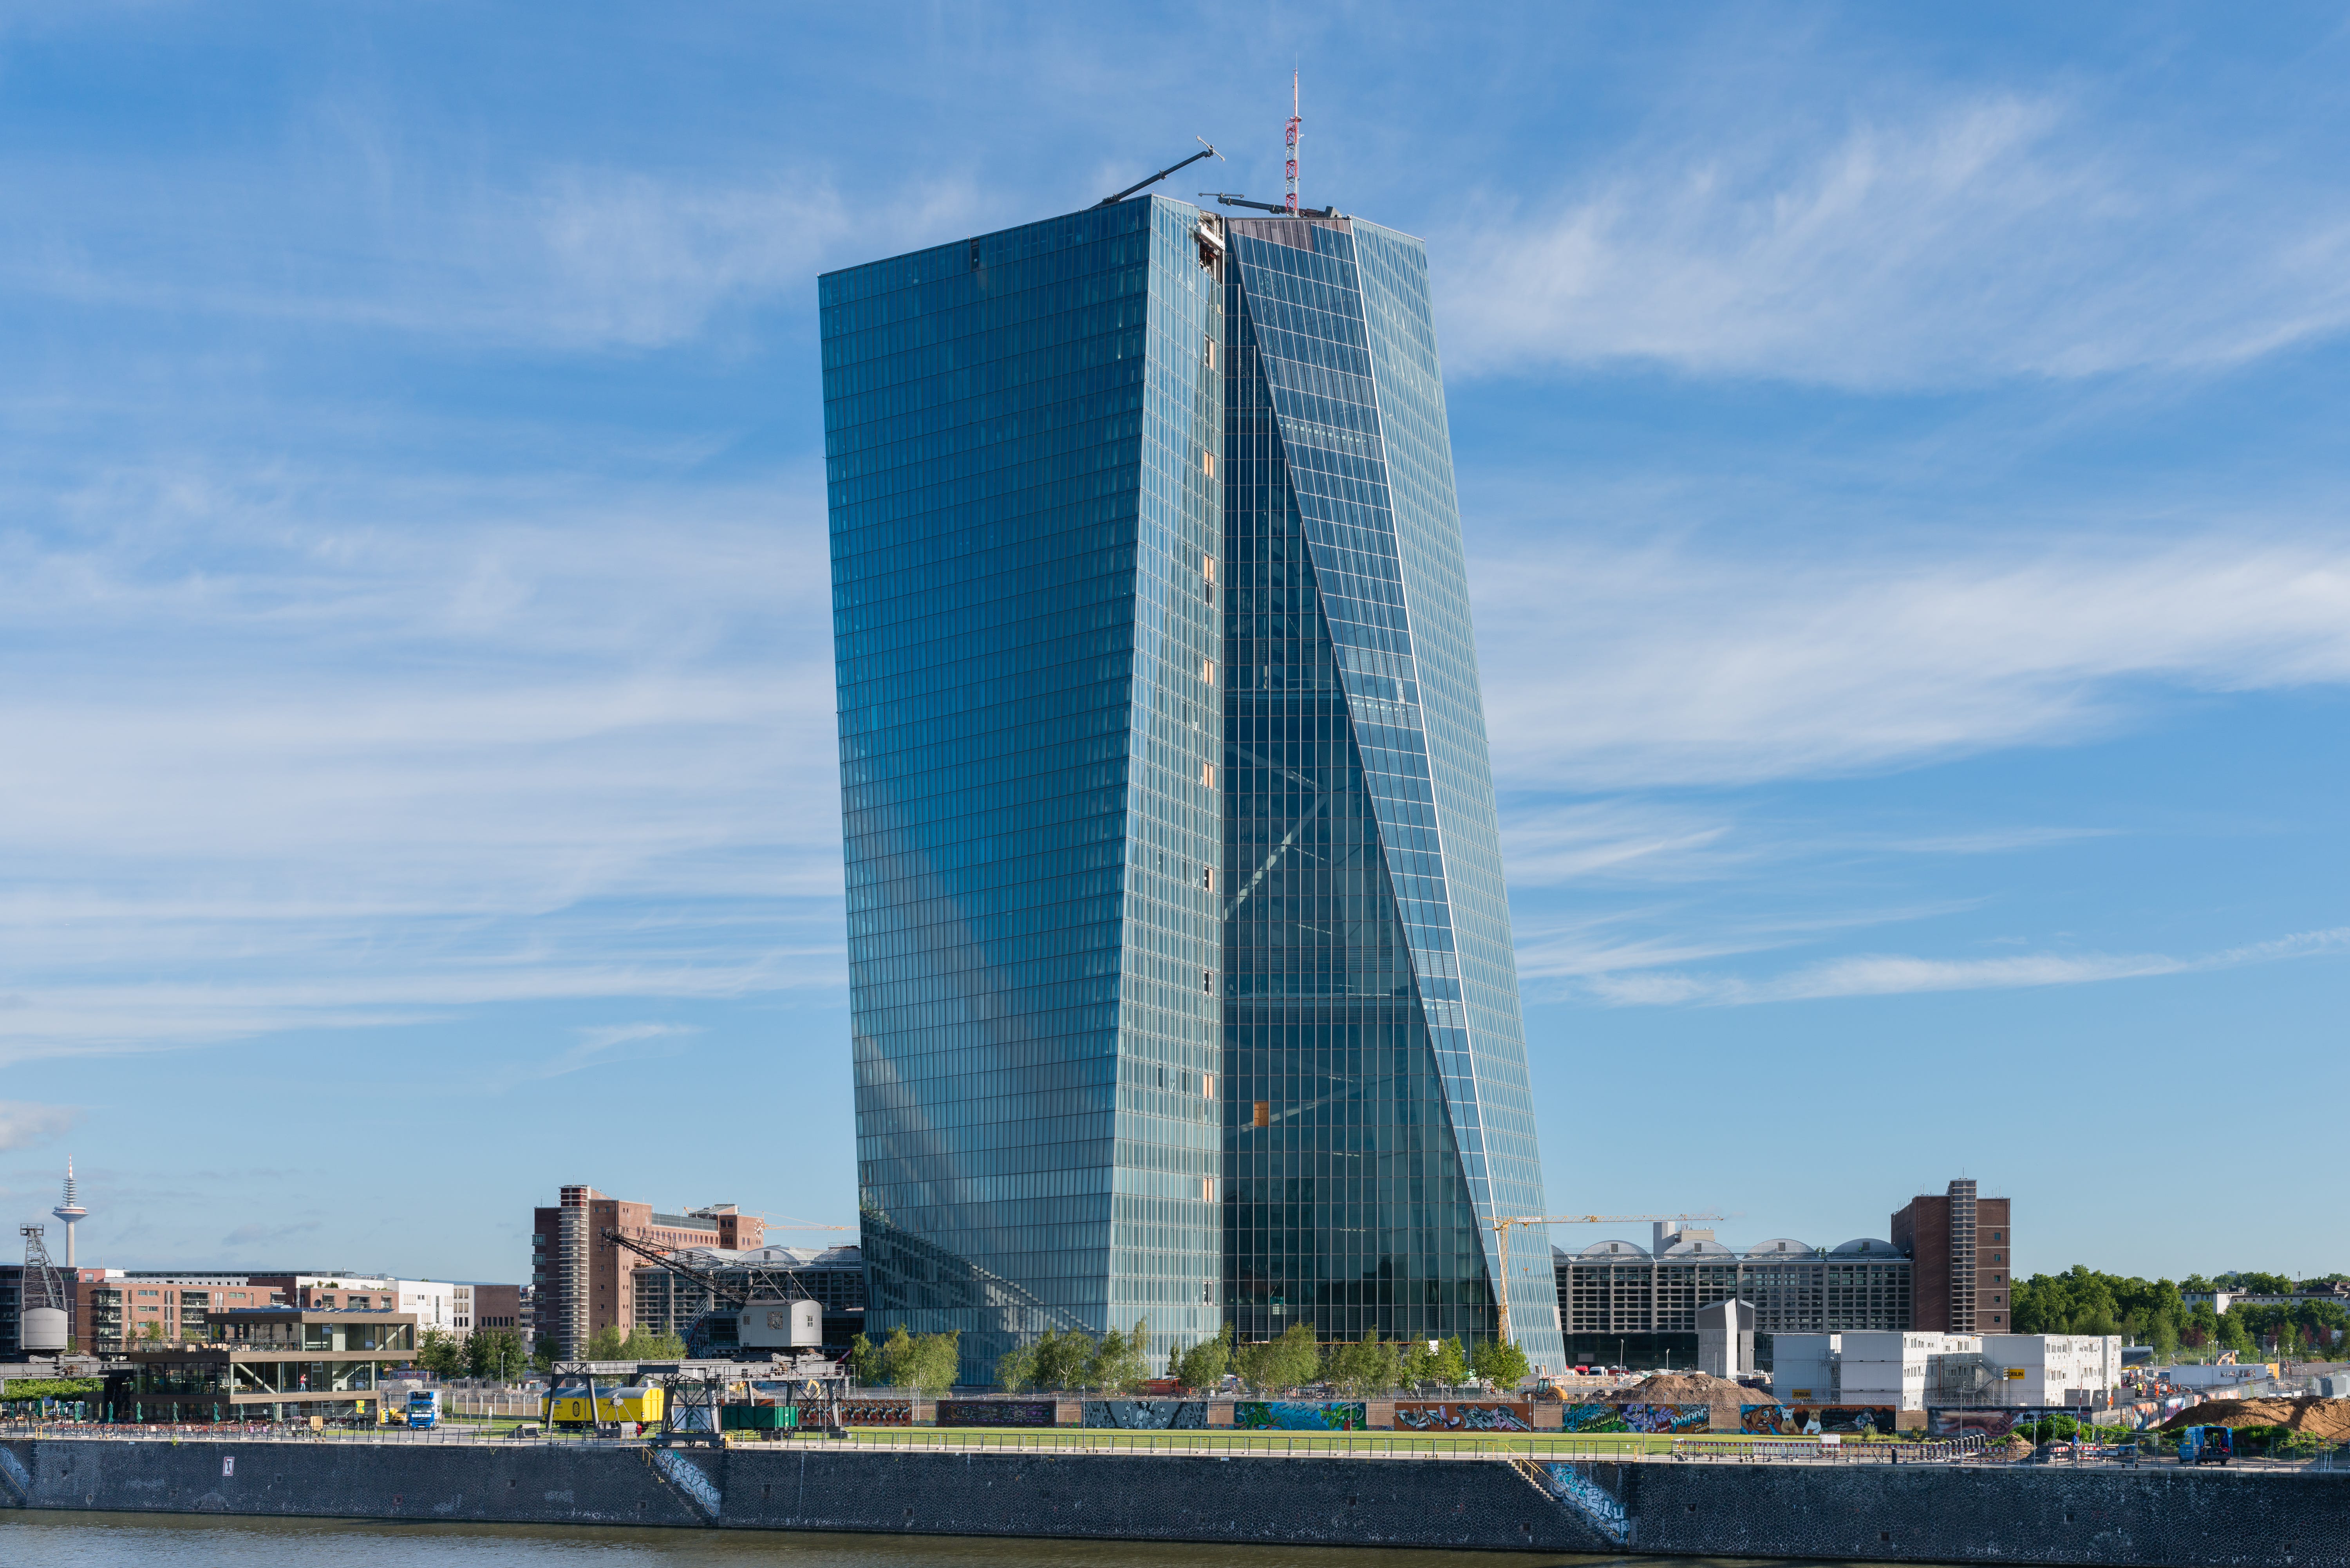
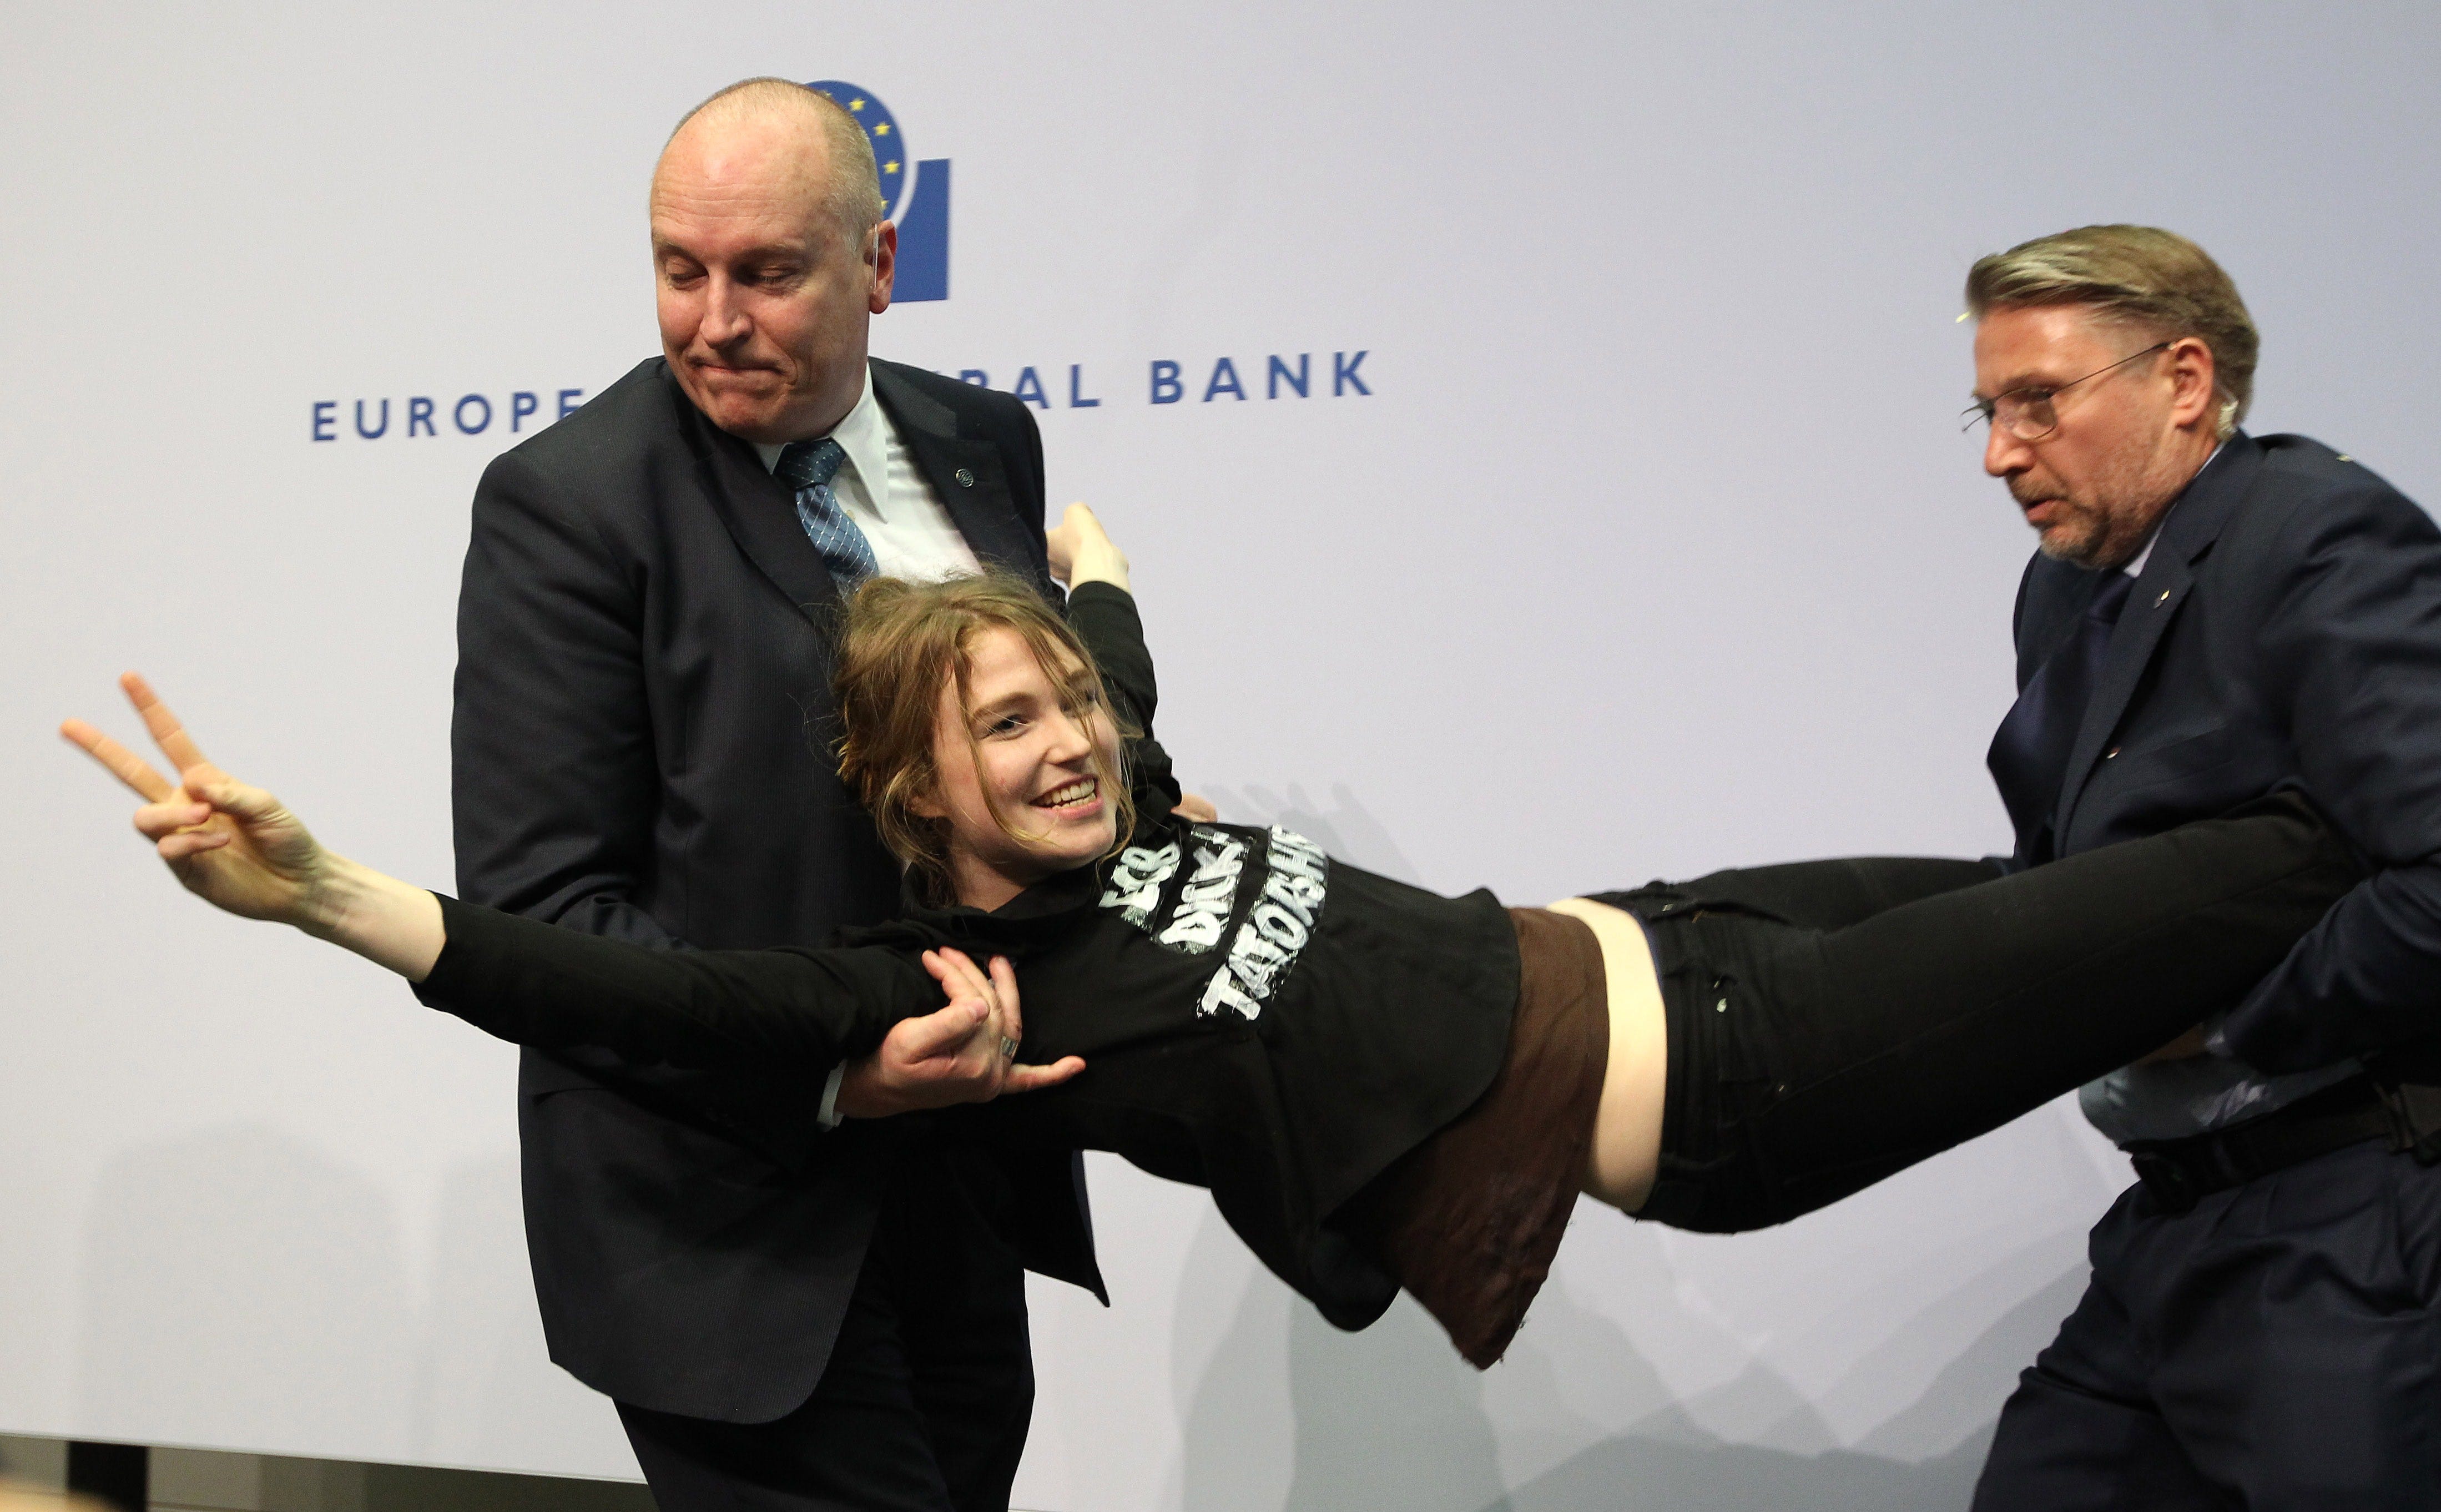
Questi trattati non possono più essere modificati dai governi degli stati che li hanno firmati, ogni contenzioso, ad esempio su una decisione della BCE, viene infatti discuso solamente sul tavolo della magistratura europea. Quello della Banca Centrale Europea è un potere che ormai gareggia, per non dire che primeggia, con quelli classici della teoria politica, ossia con quello legislativo, esecutivo e giudiziario. E non lo dico io. Lo dice Ewald Nowotny, governatore della Banca centrale austriaca.
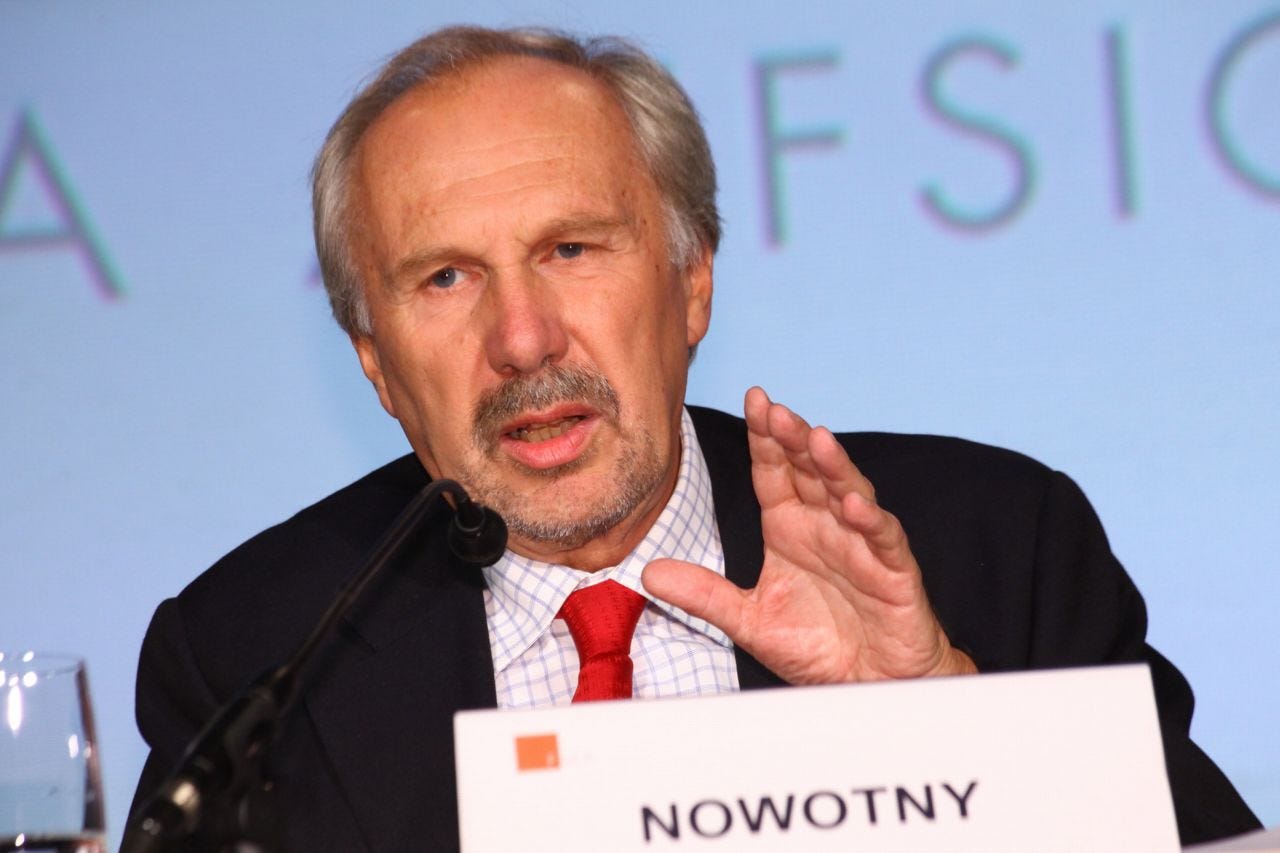
“A livello europeo oggi si può dire che la BCE è probabilmente la banca centrale più indipendente del mondo perché la sua indipendenza è scritta nei trattati e ogni cambiamento nei trattati è estremamente difficoltoso e improbabile.”
ISLANDA
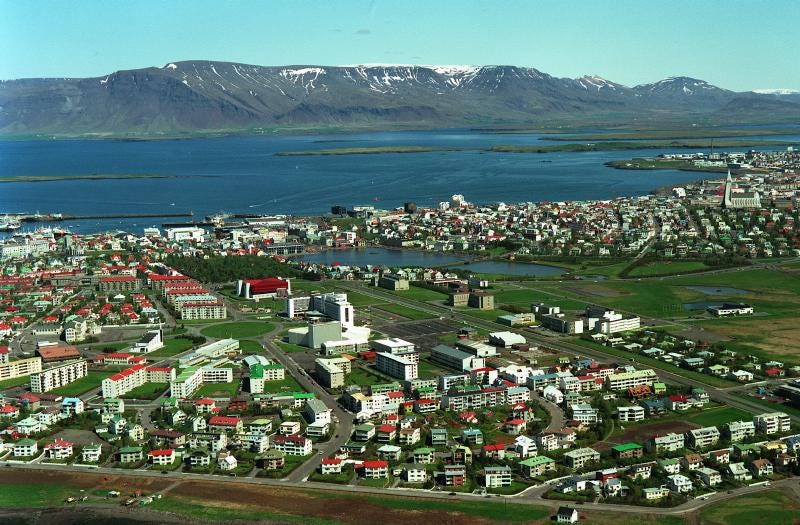
Il caso dell’islanda è un altro esempio importante di come le azioni delle banche private abbiano un’influenza enorme sulla vita degli stati. Secondo la rivista The economist, il crollo delle banche islandesi, relativamente alla grandezza della loro economia, è il più pesante mai sopportato da un paese nella storia economica. Stiamo parlando di una bolla speculativa causata dalla privatizzazione degli istituti finanziari che però si è risolta in modo eccezionale. In silenzio stampa e nell’indifferenza del mondo occidentale, il popolo islandese di appena 320.000 cittadini ha attuato una vera rivoluzione economica, politica e sociale, tentando l’autodeterminazione finanziaria. I cittadini informati sono riusciti a organizzarsi facendo uscire lo Stato dalla crisi dicendo no ai cosiddetti “aiuti”.
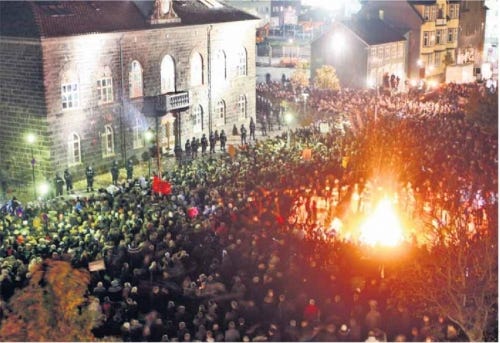
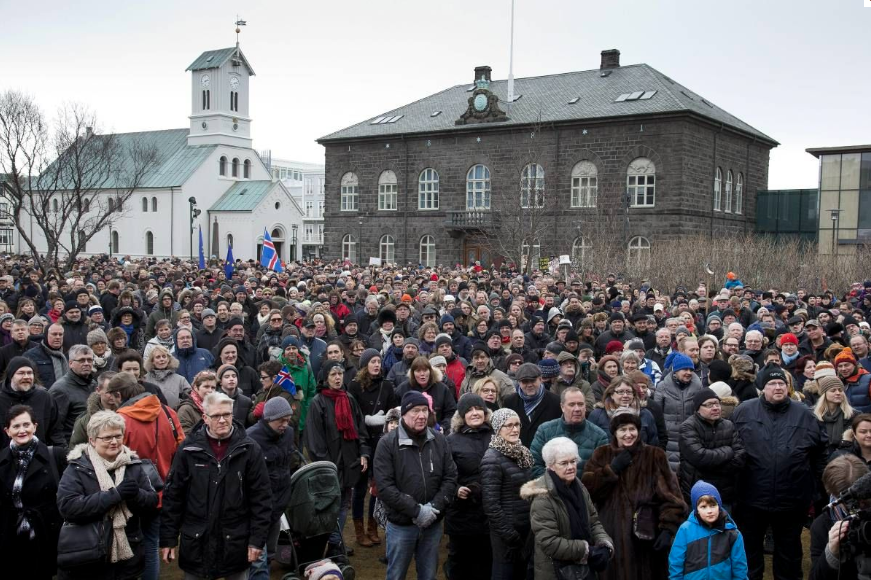
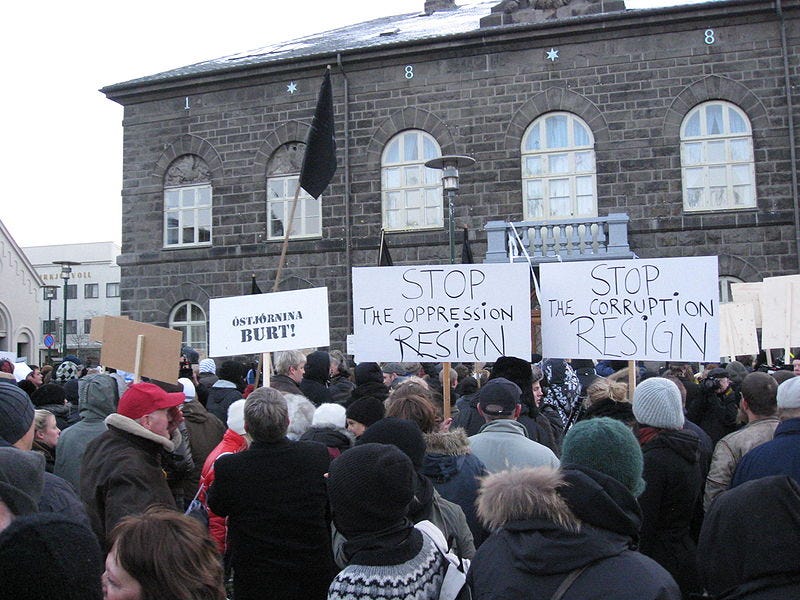
Ci si è opposti ai tentativi di uscire dalla crisi applicando misure economiche del tipo di quelle portate avanti in Grecia, Spagna e Italia, sfidando FMI, BCE e agenzie di rating. L’islanda, a differenza di altri paesi in difficoltà, non ha accettato alcuna limitazione della propria sovranità, ma ha optato per un maggiore coinvolgimento della popolazione nei processi decisionali. Queste decisioni le hanno consentito di ridurre la disoccupazione e incamminarsi verso un processo di crescita sana e sostenibile, aumentando il PIL reale e senza cadere nel vortice dell’indebitamento, cioè senza dover applicare tagli e misure penalizzanti per i cittadini, provvedimenti che si sono rivelati fallimentari ovunque siano state applicati.
L’islanda si trovò ad essere sull’orlo del fallimento a causa di un crack finanziario che ebbe origine nel 2003. Nel 2003 l’intero sistema bancario venne privatizzato e mirava, attraverso una forte competitività e una politica di generosi interessi, ad attirare quanto più possibile investimenti stranieri, obiettivo raggiunto soprattutto con grandi investitori inglesi e olandesi. L’indebitamento delle banche islandesi divenne pari al 200% dell’intero PIL nazionale, schizzato poi nel 2007 al 900%. Per un decennio il sistema puramente neoliberista ha funzionato, determinando una crescita fittizia che aveva reso l’Islanda uno dei paesi più ricchi del mondo, ma il meccanismo si è inceppato con la crisi dei mercati finanziari del 2008, che ha dimostrato quanto la massa di denaro creato e preso a prestito avesse stimolato una bolla a scapito dell’economia reale del paese.
A seguito della crisi le tre maggiori banche del paese dichiararono l’imminente fallimento lasciando gli investitori esteri, inglesi ed olandesi, nel panico. Le tre banche principali avevano speculato generando enormi profitti, il loro debito accumulato era insostenibile, quindi avvenne il salvataggio del governo: gli utili vennero privatizzati e le perdite nazionalizzate, rendendo gran parte del debito privato debito pubblico, cioè gravante sui cittadini. Il debito nazionale sul PIL passa dal 28% del 2007 al 130% nel 2011.
Gli istituti internazionali hanno raccomandato all’Islanda di far fronte ai debiti contratti dalle banche private attraverso una politica di prelievo fiscale e di tagli. In pratica si diceva che dovevano essere i cittadini del paese a pagare l’enorme buco finanziario creato dai privati. l’Islanda si ritrovò sprofondata nell’emergenza del debito, che avrebbe pesato sulla testa di ciascun islandese per una cifra pari a 18mila euro spalmati in 5 anni, Una specie di mutuo per pagare gli interessi del prestito che l’Unione Europea e il FMI avrebbero accordato a Reykjavik per evitare la bancarotta.
Il governo islandese si è subito mostrato disponibile ad imporre tali sacrifici e ad applicare quanto richiesto dagli istituti internazionali, ma i cittadini si sono ribellati a questa prospettiva e sono cominciate le proteste.
A capeggiare la rivolta, al posto che uomini di partiti politici, è stato un cantante, Hordur Torfason, che ha diffuso le informazioni su quanto stava accadendo, a differenza dei maggiori media locali.
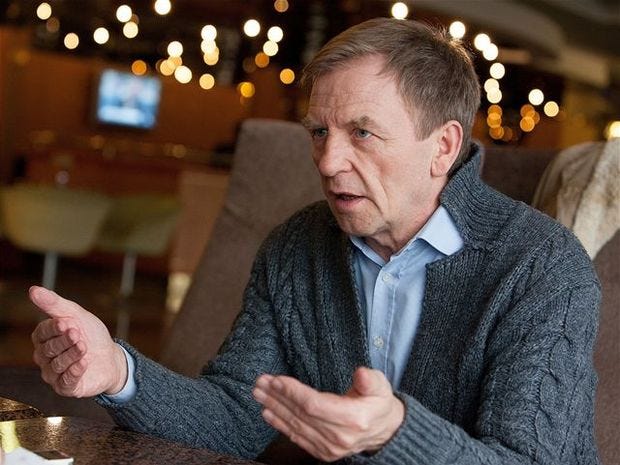
Da un piccolo gruppo di protestanti hanno iniziato a presentarsi davanti al parlamento migliaia di cittadini, per 14 settimane, che chiedevano:
- le dimissioni del governo conservatore.
- le dimissioni del consiglio della Banca Nazionale (la CBI, Central Bank of Iceland)
- le dimissioni dei membri della authority per la supervisione monetaria.
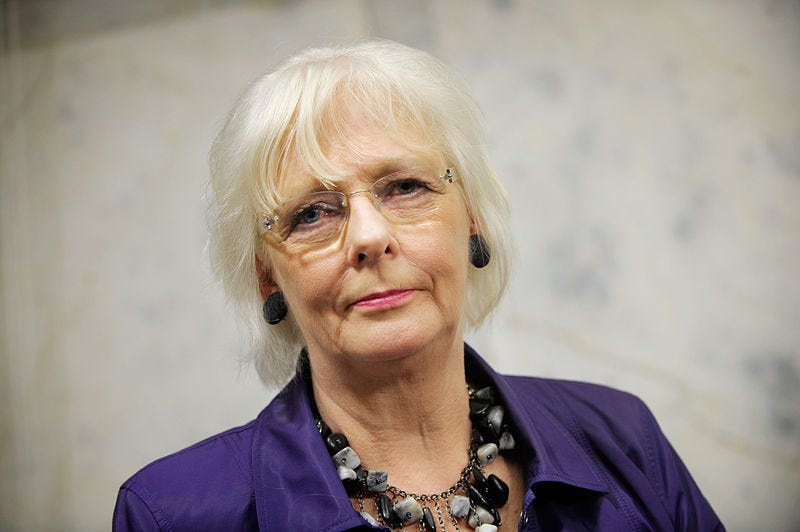
il 23 gennaio il premier si è dimesso ed ha vinto Johanna Sigurdardottir del partito social democratico, che ha nuovamente promesso a Olanda e Inghilterra che l’Islanda avrebbe coperto i debiti delle banche fallite e il parlamento si è apprestato ad accettare il prestito di 3,5 MLD di euro.
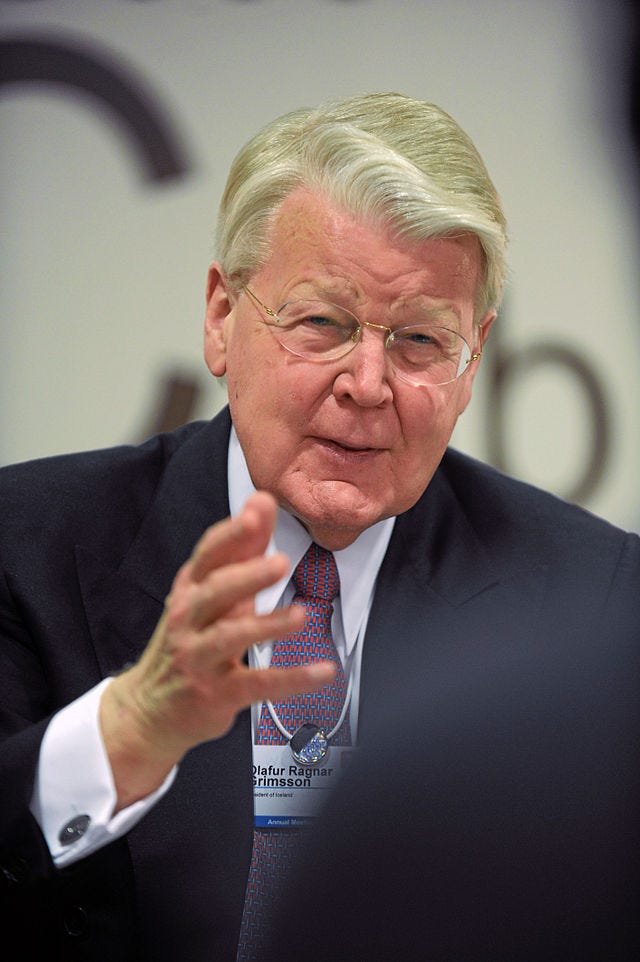
Ma il presidente Grimsson si è rifiutato di ratificare la legge e ha indotto un referendum, il 93% ha votato no rifiutando i nuovi debiti con l’FMI per ripagare gli investitori inglesi e olandesi. In risposta alla scelta del popolo islandese gran Bretagna Olanda e istituzioni finanziarie internazionali hanno minacciato di isolare la piccola isola scandinava e di trasformala nella cuba del nord, ma il nuovo governo islandese, incalzato da un’opinione pubblica inferocita, ha risposto con un moto di orgoglio nazionale che non si sarebbe piegato ai diktat preferendo essere la nuova Cuba del nord che l’Haiti.
Il passo successivo è stato quello di nazionalizzare le banche e di mettere sotto processo i banchieri e i politici considerati responsabili del disastro finanziario, molti dei quali prontamente fuggiti all’estero. Si avvia un processo di partecipazione reale alla cittadinanza di una democrazia che si sente rinascere. La sovranità popolare viene posta al di sopra di qualsiasi accordo internazionale e si decide di riscrivere la costituzione islandese che risaliva ai tempi dell’indipendenza dalla Danimarca eleggendo 25 costituenti tra cittadini senza appartenenza politica.
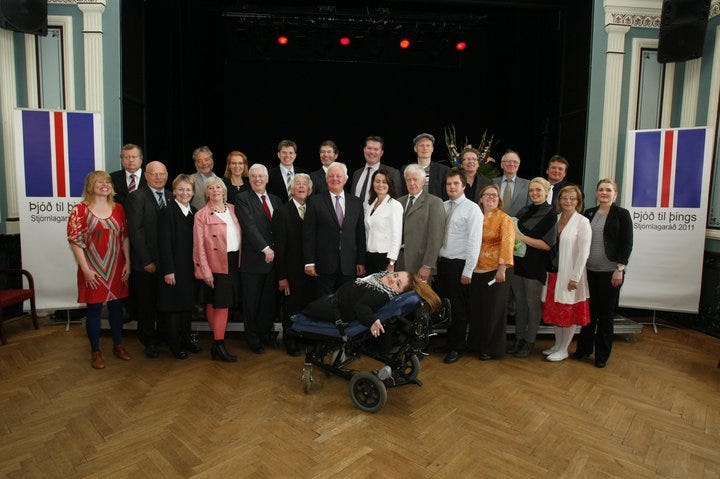
Gli effetti sono stati positivi e già nel 2011 il PIL ha iniziato a crescere a +2,9% mentre nei paesi europei che hanno applicato misure di austerità c’è stata una duratura recessione, le esportazioni sono aumentate dell’11,9% grazie alle svalutazioni della corona e al governo che ha sostenuto la domanda interna, la disoccupazione è diminuita passando dal 10% del 2009 al 5%.
Di tutto questo, in Europa se ne parla pochissimo, in Italia solo qualche giornale ha dato un breve cenno.
Perchè? C’è forse il timore fondato che il popolo dell’Islanda possa dare il buon esempio?
CRIPTOVALUTE: BITCOIN
Le criptovalute sono una nuova forma di denaro elettronico che permette pagamenti online spediti direttamente dal mittente al ricevente senza passare attraverso un’istituzione finanziaria. Sono qualcosa di mai visto, uniscono due settori di grande importanza oggi, quello della finanza e quello tecnologico. Non è necessaria un’autorità centrale in quanto vengono utilizzate formule matematiche per determinare la loro creazione e gestire le transazioni. Ci sono oggi centinaia di criptovalute, ne nascono e muoiono tutti i giorni, ma la principale, più accettata e stabile è il bitcoin, su cui mi soffermerò.
Convenzionalmente la parola Bitcoin con la lettera maiuscola si riferisce al protocollo, il sistema attraverso il quale vengono scambitati i bitcoins, con la lettera minuscola, ovvero le singole unità di moneta digitale.
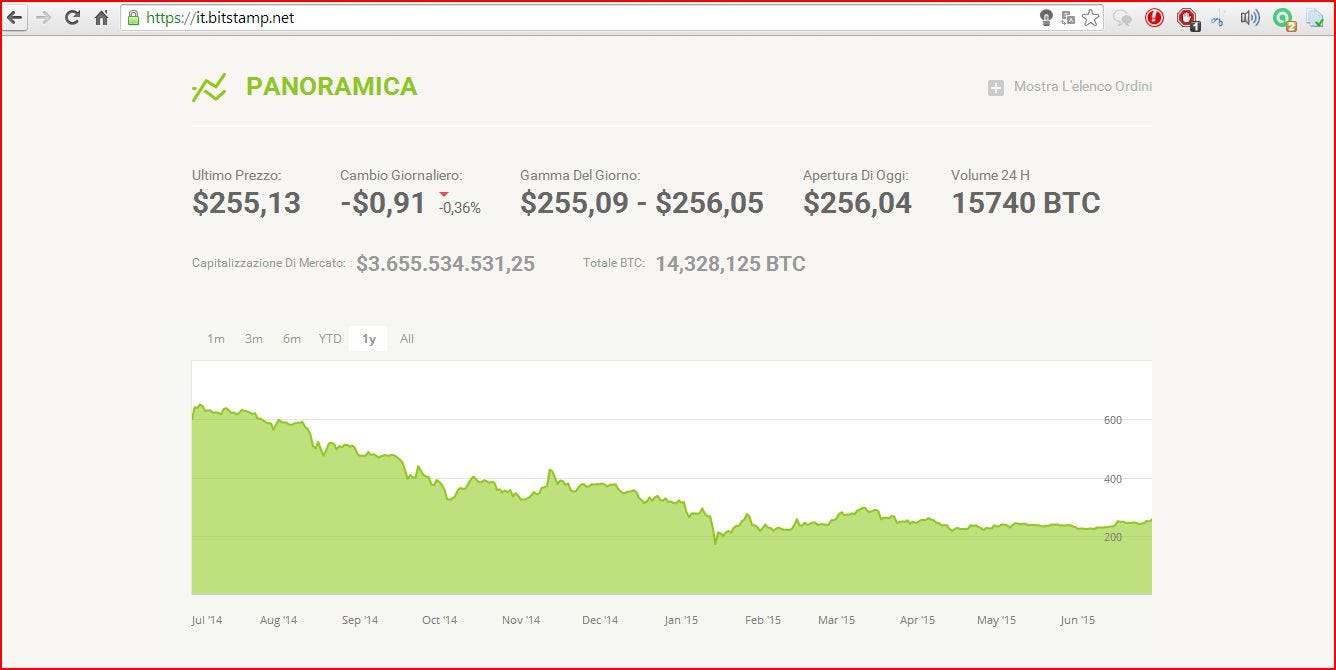
Ci sono attualmente in circolazione 14 milioni 316 mila e 775 bitcoin per un valore totale di 3 miliardi e 95 milioni di euro. I bitcoin sono infatti sempre convertibili nelle maggiori valute legali come Dollaro, Euro, Yen, Rublo, Sterlina, Franco svizzero ecc. rendendo possibili trasferimenti e depositi di grandi valori che, pur essendo del tutto digitali, sono in grado di acquistare beni reali. Attualmente 1 bitcoin può essere acquistato con 215 euro. In media ogni ora vengono scambiati btc per un valore di 13 milioni e 600 mila euro. Il bitcoin, per la sua innovatività e il suo potenziale di sviluppo, può essere considerato la prima realizzazione di un nuovo paradigma monetario.
PROTOCOLLO/FUNZIONAMENTO
Il protocollo Bitcoin si basa sulla Blockchain che va immaginata come un libro mastro tenuto da un notaio informatico che lavora 24/7 instancabilmente, praticamente a costo zero. Ogni pagamento viene infatti registrato nella Blockchain producendo un elenco vastissimo delle transazioni che avvengono in tutto il mondo, necessario per la validazione di ciascuna transazione.
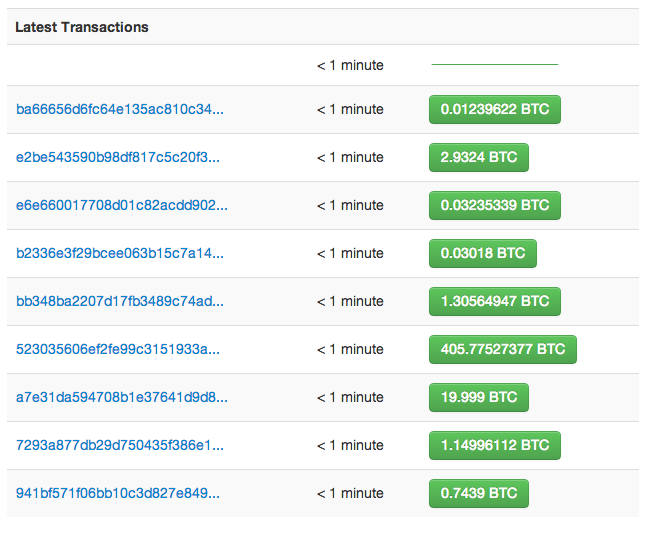
Infatti ogni transazione è fatta da un pacchetto di informazioni che viene criptato ogni volta che viene inviata e solo il ricevente ha la chiave necessaria per ricevere l’ammontare di bitcoion. L’autenticità di ogni transazione è protetta da firme digitali che permettono a tutti gli utenti di avere pieno controllo sui bitcoins inviati dai loro indirizzi Bitcoin personali.
L’innovazione consiste nella creazione di una rete decentralizzata di pagamenti peer-to-peer, cioè gestita dai suoi utenti senza alcuna autorità centrale o intermediari. Non c’è infatti banca, azienda o istituzione pubblica che gestisce fisicamente il passaggio di denaro, che viene inviato direttamente dall’ordinante al beneficiario sotto forma di un pacchetto di informazioni relative alla transazione stessa, opportunamente criptate.
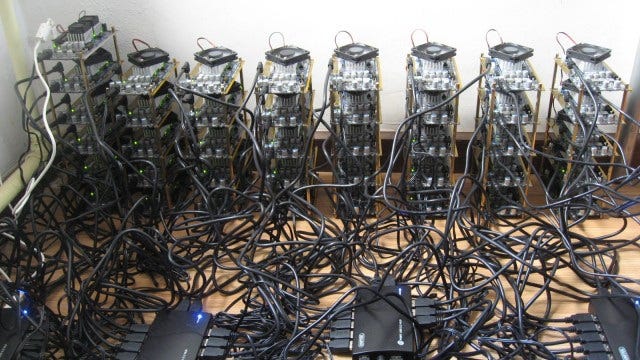
I cosiddetti ‘miners’ mettono a disposizione la potenza di calcolo dei propri computer per decifrare le informazioni sulle transazioni contenute pubblicamente nella Blockchain. Questo serve a verificare che l’invio di bitcoins sia andato a buon fine e sono perciò smascherabili furti o appropriazioni illecite, determinando la sicurezza del sistema.
IL VALORE DEL BITCOIN
Il valore dei bitcoins come forma di denaro è dato dalla loro utilità come mezzo di scambio, sono inoltre divisibili, portabili, riconoscibili, non falsificabili, durevoli e scarsi. Quest’ultimo aspetto, della scarsità, li rende simili alle monete d’oro che hanno valore intrinseco. Infatti, Bitcoin è gestito dalla matematica; c’è un numero limitato di bitcoin in circolazione e i nuovi bitcoin sono creati secondo algoritmi ad una una velocità fissa e prevedibile fino al tetto massimo di 21 milioni di unità. Essendo l’offerta di bitcoins limitata, quando aumenta la sua domanda questa valuta si apprezza.
Quindi la conversione bitcoin/altre valute FIAT si può quantificare con la sua crescente base di utenti, commercianti e nuove aziende che lo utilizzano ogni giorno come mezzo digitale. Come per tutte le valute, dollaro ed euro compresi, il valore dei bitcoin proviene quindi solo e direttamente dalle persone che li accettano come forma di pagamento.
DIFFUSIONE
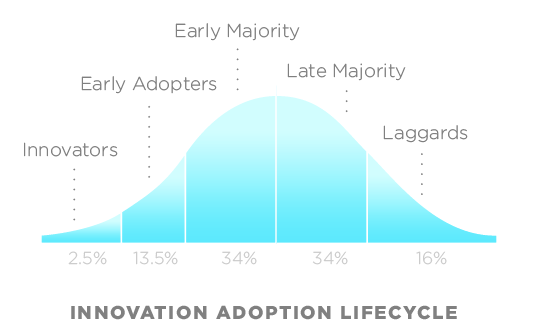
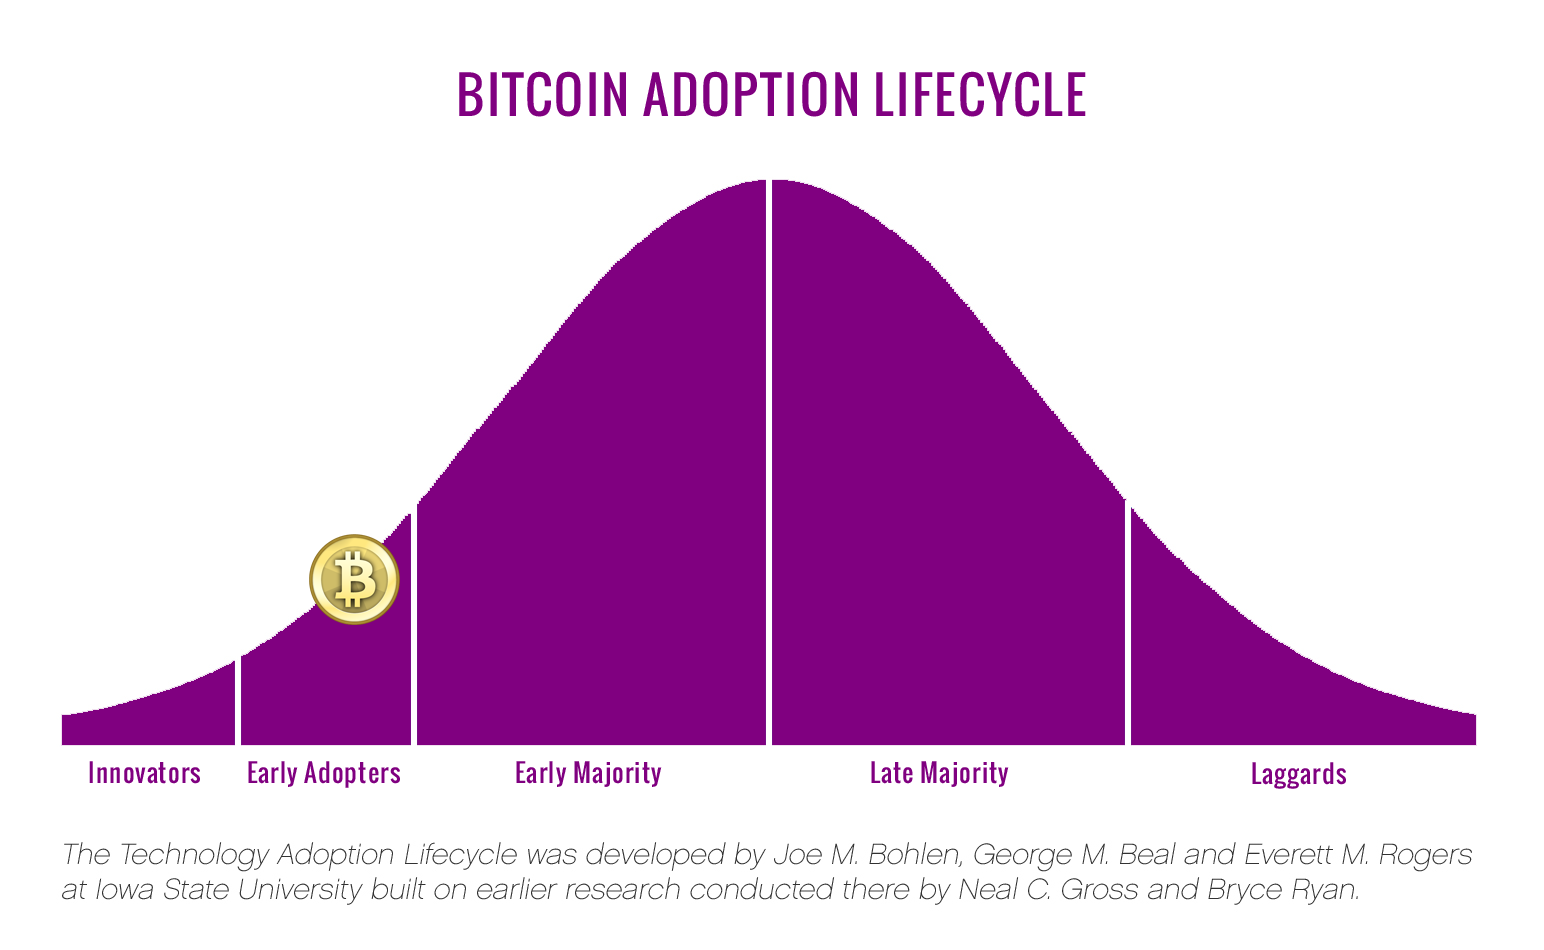
Secondo la teoria del ciclo di vita di adozione dei beni tecnologici elaborata dall’economista Everett Rogers, un prodotto innovativo segue una certa curva, se ha successo nel mercato, nella sua espansione. Tra gli esperti è diffusa l’opinione che il Bitcoin sia ancora in una fase di adozione precoce rispetto a quelle in cui ci sarà un largo utilizzo. Questa fase è detta degli early adopters, ovvero letteralmente degli adottatori iniziali.
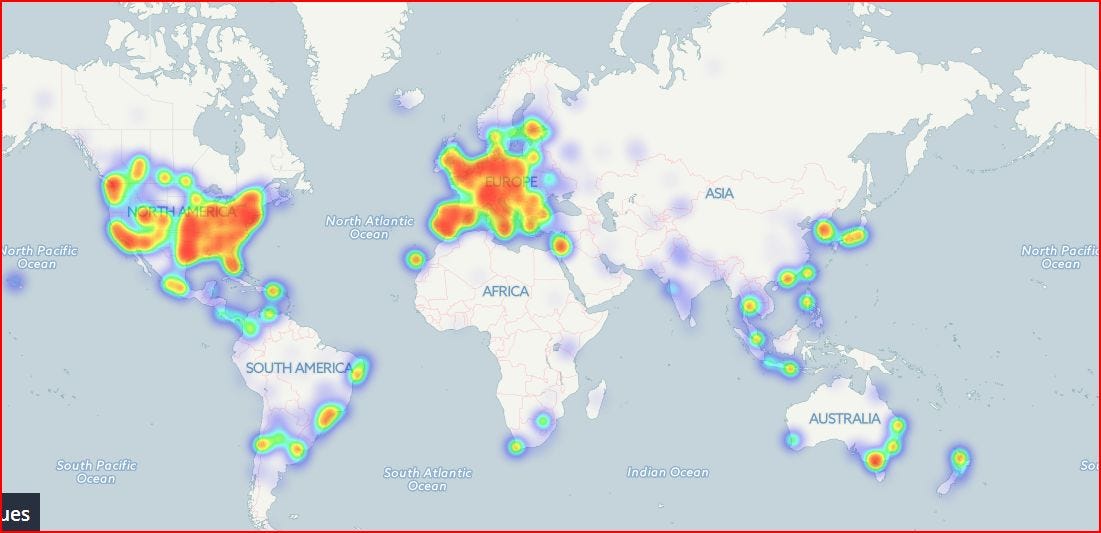
Nonostante non ci troviamo ancora nel periodo di adozione comune, sono ormai decine di migliaia le imprese di e-commerce e i negozi ad accettare bitcoin come forma di pagamento così come lo sono le carte di credito e le reti bancarie online.
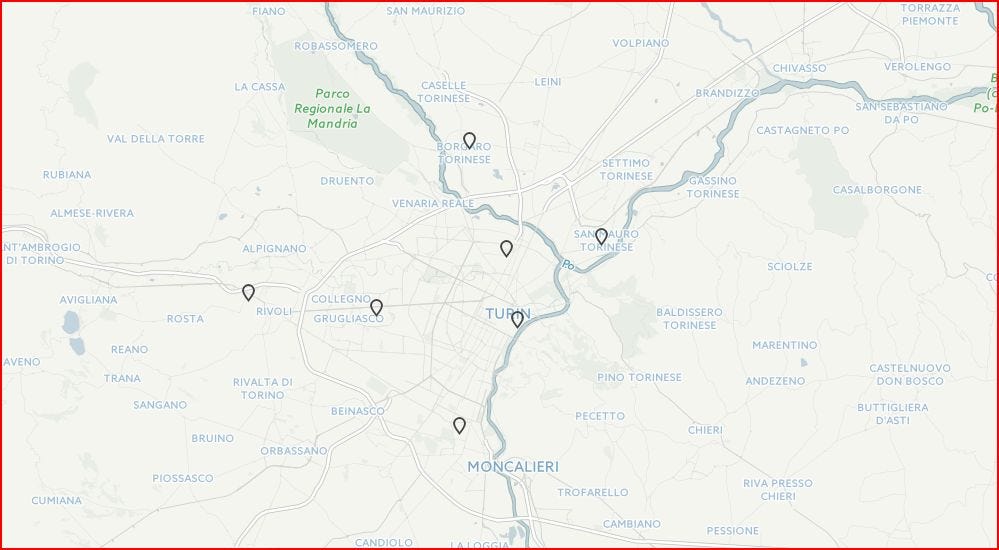
Il numero è in continua crescita, a Milano ci sono attualmente una quarantina e a San Francisco un centinaio di posti in cui è possibile pagare con bitcoin. Ci sono inoltre 5 aziende che producono bancomat che scambiano euro, o altre valute, in bitcoin.
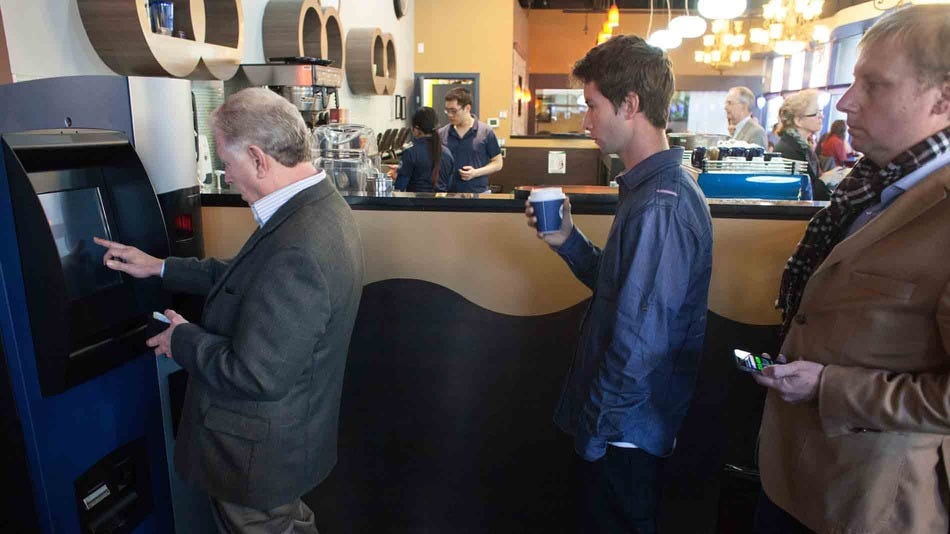
Il primo ATM è stato installato a Vancouver in un coffee shop e il primo europeo è stato quello della stazione di Helsinki, oggi ce ne sono 424 in tutto il mondo di cui 11 in Italia.
Infine sono centinaia le startup nel mondo che stanno sviluppando progetti innovativi basati sul protocollo Bitcoin. Basti pensare che nel terzo quadrimestre del 2014 sono stati investiti 285 milioni di dollari in questo settore.
Anche se la maggior parte e i più grandi movimenti di Criptovaluta è generata da società statunitensi, il 40% del totale degli investimenti sono attualmente realizzati da startup con sede al di fuori degli Stati Uniti, in Paesi come Kenya, Uruguay e Panama infatti si sta sviluppando un gruppo crescente di aziende che utilizzano la tecnologia blockchain per superare le difficoltà nell’effettuare pagamenti regionali.
ENTUSIASTI
Gli entusiasti delle criptovalute si possono suddividere in 3 categorie:
Investitori a breve e lungo termine, ovvero gli speculatori che guadagnano grazie alle oscillazioni quotidiane del prezzo (come nel mercato borsistico) e chi invece usa bitcoin come bene rifugio e conta su un suo futuro apprezzamento, mettendosi al riparo dall’inflazione.
Imprenditori e aziende. Ogni giorno, sempre più aziende accettano i bitcoin, o nascono offrendo servizi dedicati ed esso, in quanto vogliono aumentare i loro profitti grazie ai vantaggi che la valuta offre e competono per essere leader all’interno di un mercato in crescita esponenziale.
Dell è stata la più grande compagnia del mondo ad accettarli, hanno seguito colossi come PayPal, Ebay, Expedia, Overstock. Anche Google e Apple stanno implementando servizi basati sulla tecnologia Blockchain.
Consumatori
tra cui i più entusiasti, oltre ad alcuni teorici economici, sono i programmatori.
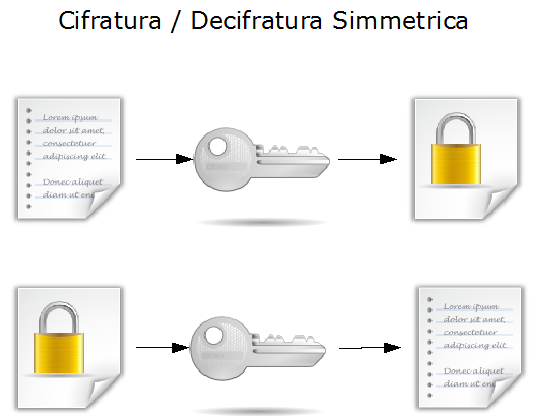
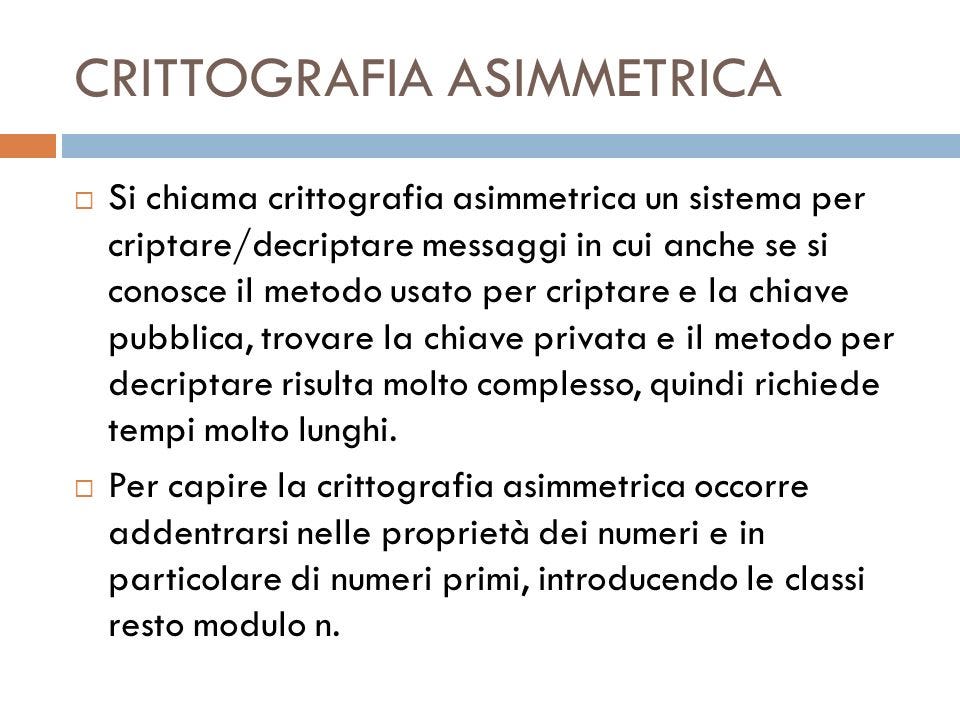
Il sistema di convalida delle transazioni nella Blockchain segna l’inizio di una nuova era nella storia della crittografia, in quanto è la prima seria applicazione del sistema crittografico chiamato asimmetrico, o con crittografia a chiave pubblica, nato concettualmente negli anni ’60, ma mai prima d’ora applicato su così larga scala.
CRITICHE E OPINIONE DEI MASS MEDIA
I critici del bitcoin sono soprattutto coloro che hanno interessi legati al mondo delle carte di credito e altri servizi finanziari. Anche i tradizionalisti che non ne comprendono la tecnologia lo vedono come un rischio ritenendo l’intero fenomeno delle criptovalute come una mera bolla speculativa.
Più allarmate di tutti, per la nascita di questi sistemi monetari alternativi, sono le banche, soprattutto quelle centrali, che come abbiamo visto derivano il loro enorme potere dal monopolio dell’emissione di moneta FIAT, legalizzata e dipendente dalle loro politiche ormai indipendenti.
La banca centrale europea si è espressa in merito con un rapporto interamente dedicato ai sistemi delle criptovalute, in particolare il Bitcoin, distinguendolo dalle valute virtuali presenti in passato all’interno di comunità virtuali come Secondlife, circoscritte e quindi chiuse all’economia reale.
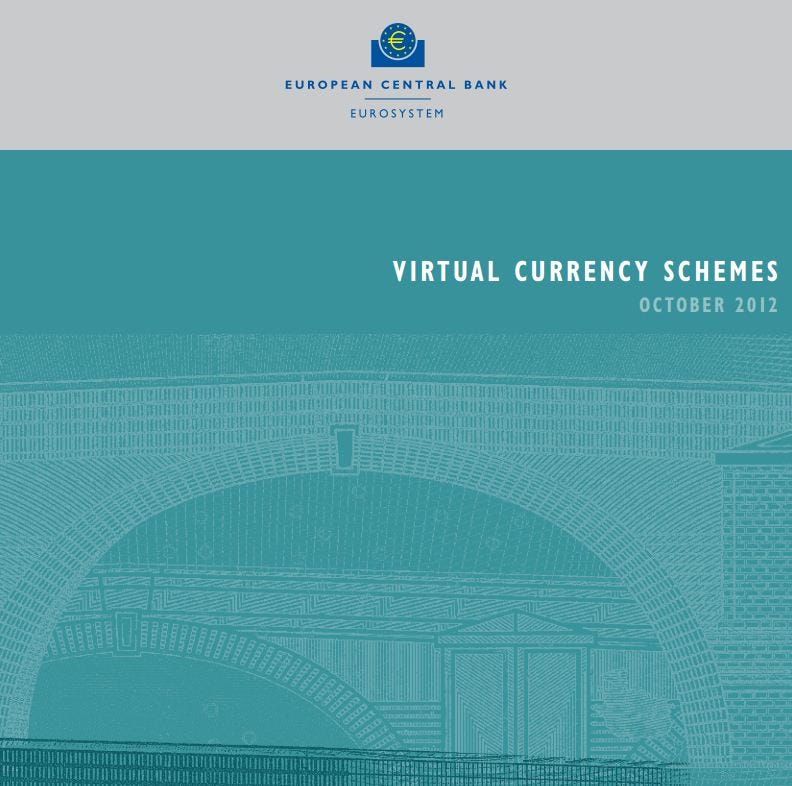
Gli esperti della BCE hanno espresso le loro preoccupazioni sulla competizione tra il bitcoin e le valute tradizionali. Si legge
“l’impatto potenziale che i sistemi di valute virtuali possono avere in relazione ai compiti che la banca centrale svolge riguardano: la stabilità dei prezzi, la stabilità finanziaria e la stabilità dei sistemi di pagamento”.
Il rapporto dichiara che nel breve-medio termine non ci si attende un impatto significativo sulla velocità del denaro, ma vanno monitorate le interaziomi tra le valute virtuali e il “mondo reale” in quanto una loro adozione maggiore potrebbe:
- Modificare la quantità di denaro in circolazione (non più controllato dalla banca centrale)
- Provocare, anche a causa della loro volatilità, influenze sulle misurazioni degli aggregati monetari di cui le banche centrali si servono per le loro valutazioni sull’immissione di liquidità nei mercati.
- Aumentare la domanda e quindi il valore totale dei bitcoin in circolazione, che acquisirebbero maggiore potere di acquisto a livello globale.
- Aumentare la grandezza e la fiducia nel network Bitcoin (a discapito delle istituzioni tradizionali)
Il report si conclude affermando che i nuovi sistemi “per ora non minacciano la stabilità finanziaria, data la loro connessione limitata all’economia reale, i bassi volumi di scambio e la mancanza di un’accettazione più vasta. Comunque, gli sviluppi vanno attentamente monitorati, in quanto la situazione potrebbe cambiare sostanzialmente nel futuro”.
CARATTERISTICHE
Vantaggi
Indipendenza
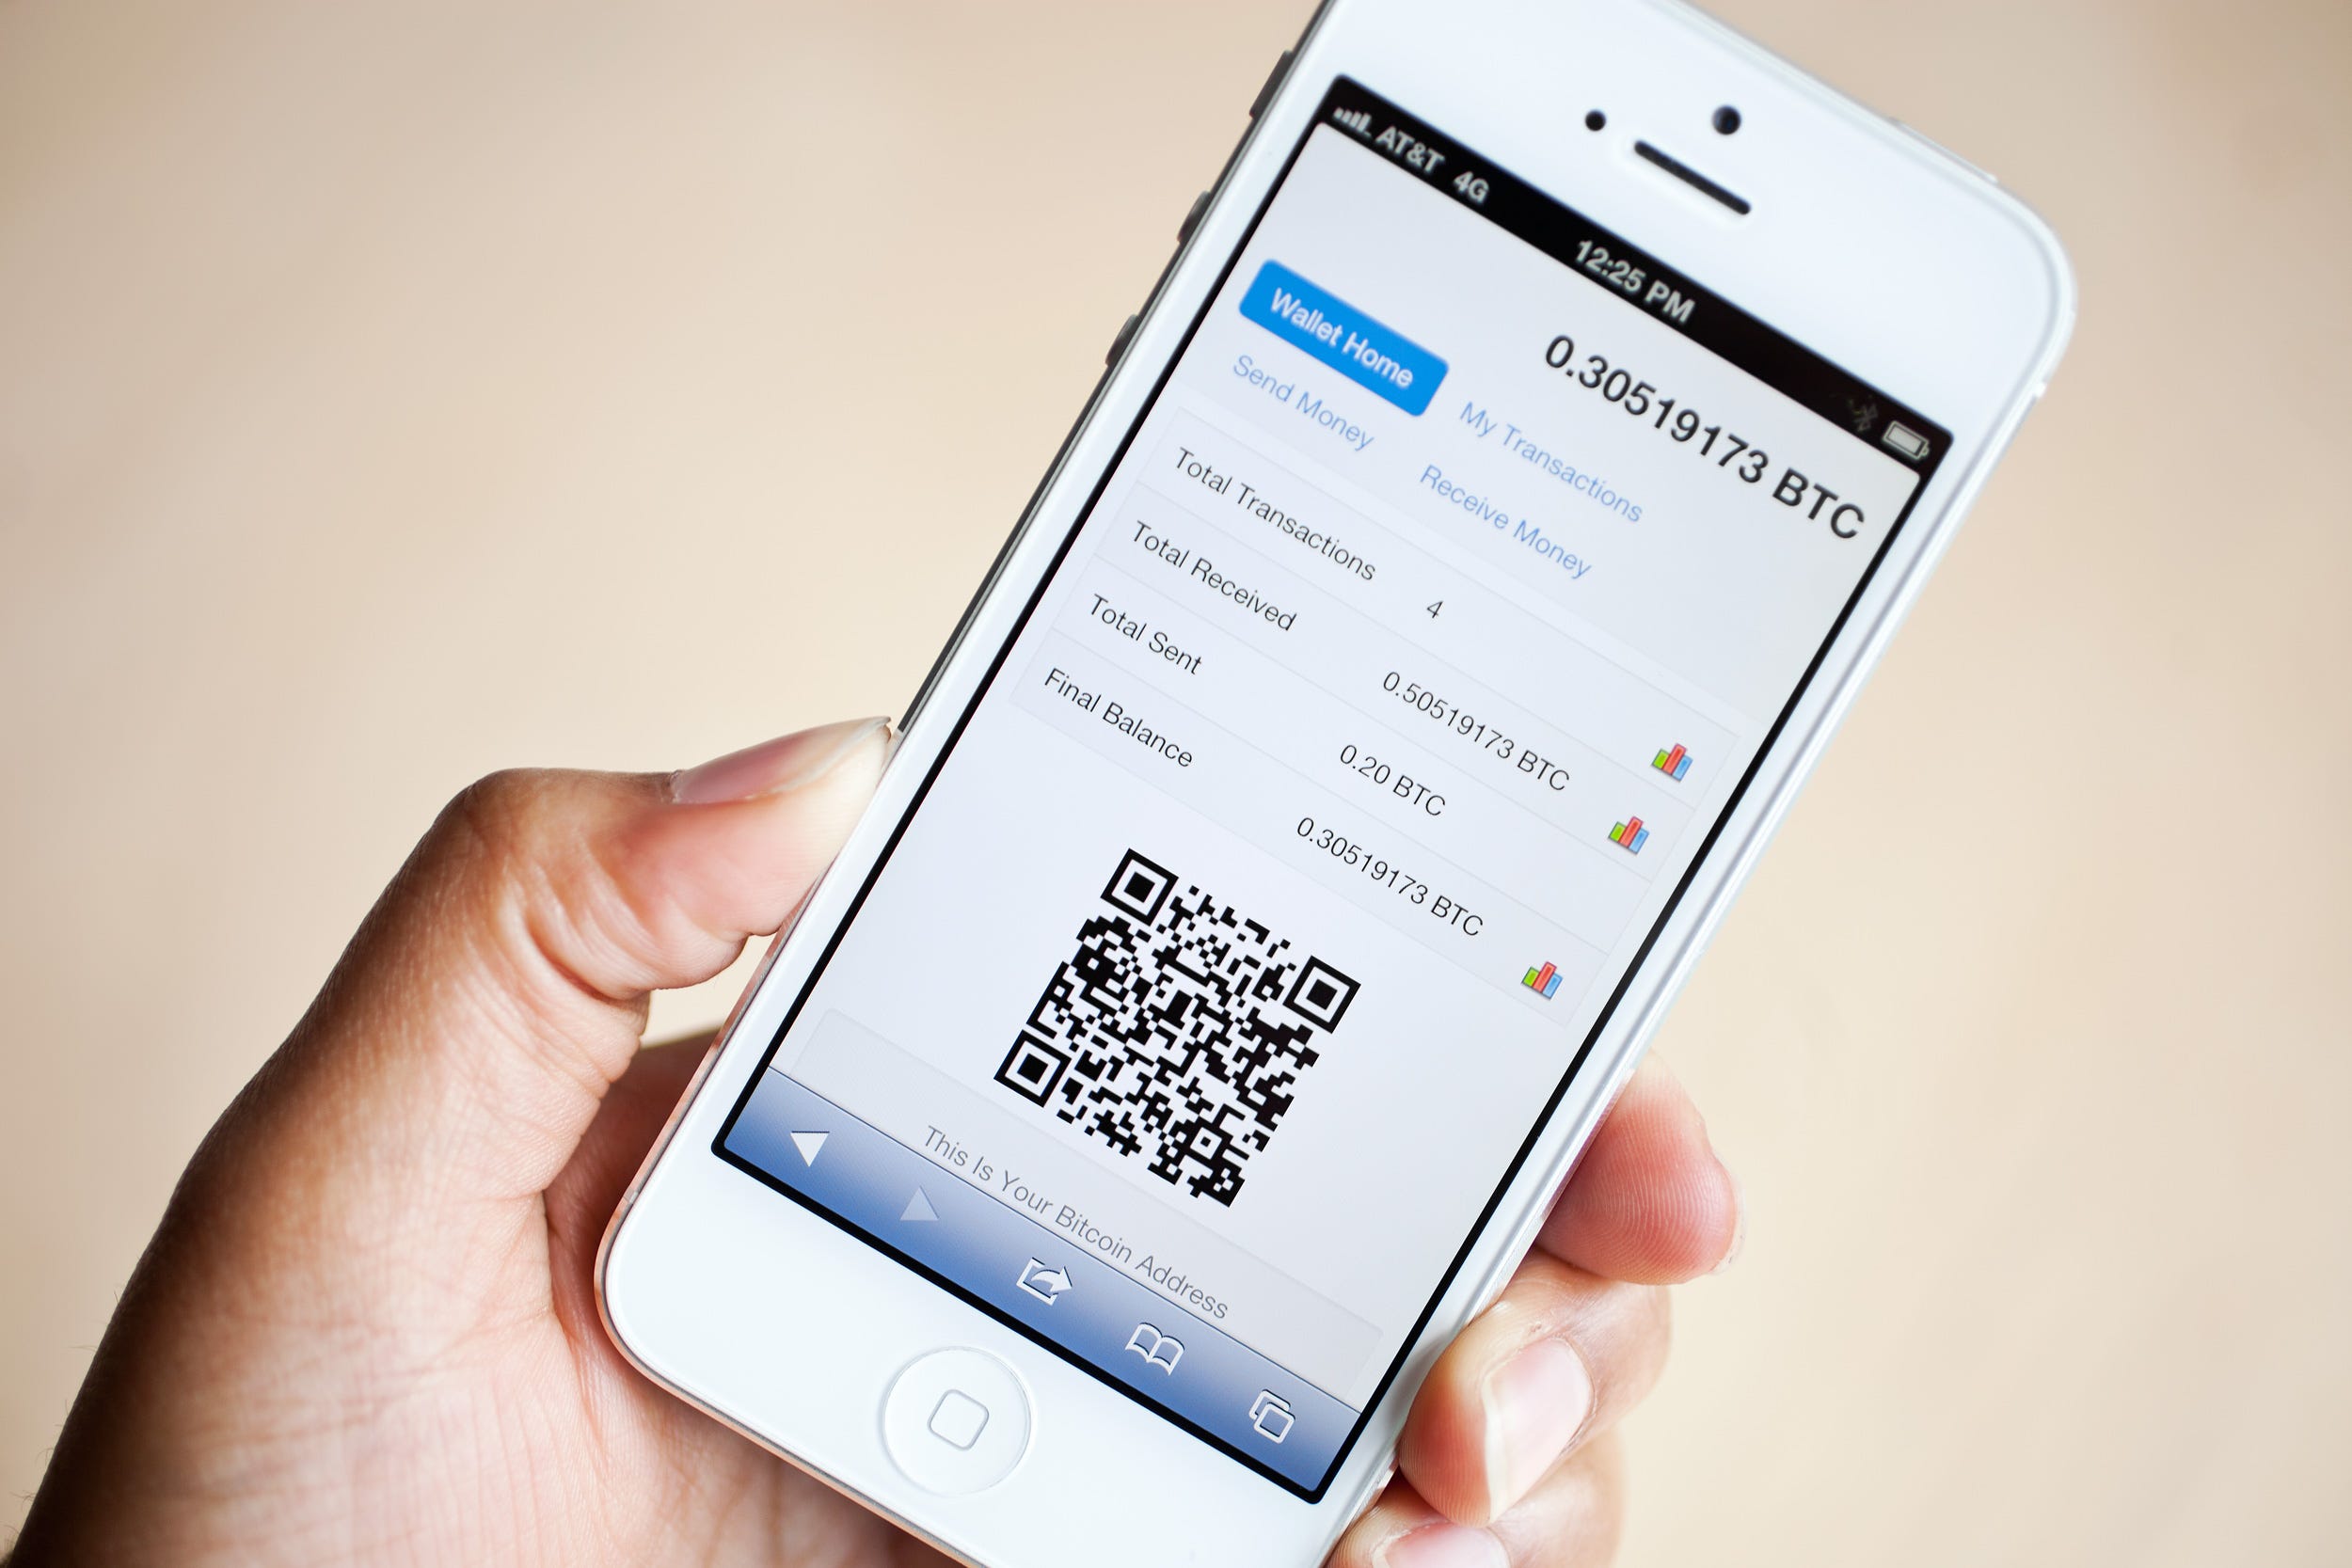
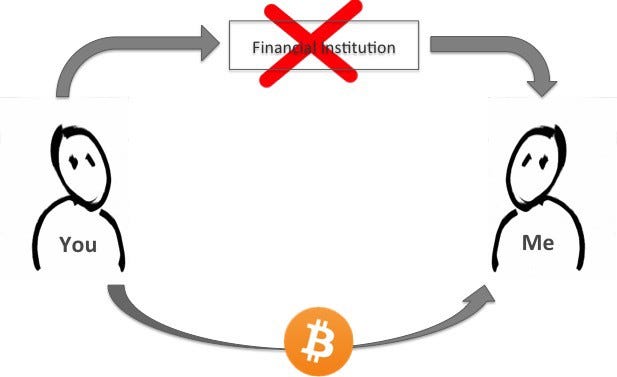
È possibile inviare e ricevere qualsiasi quantità di denaro istantaneamente, dovunque nel mondo e in qualsiasi momento. Nessun giorno festivo. Nessun confine. Nessun limite imposto. Bitcoin permette ai suoi utenti di avere il pieno controllo del loro denaro senza passare attraverso nessun istituto finanziario. Sotto questo aspetto il bitcoin può considerarsi il vero cash elettronico.
Costi molto bassi
L’assenza di mediatori rende i costi di questo sitema di pagamento inferiori a qualsiasi altro sistema elettronico.
Per i privati le singole transazioni possono costare da zero a 5 centesimi di euro. I costi fissi e le percentuali applicate da altri servizi finanziari per ogni transazione sono decisamente maggiori, su un pagamento di 100 euro Paypal si fa pagare 3,30euro, stesso discorso per circuiti mastercard e Visa. I commercianti (online e non) adottando il bitcoin vedono aumentare i propri guadagni e sono agevolati da programmi ideati per elaborare le transazioni convertendo bitcoin in moneta legale che si deposita senza spese direttamente nei loro conti bancari, quotidianamente. Inoltre i commercianti si possono facilmente espandere verso nuovi mercati dove le carte di credito non sono disponibili.
Anche gli immigrati possono inviare le rimesse nei Paesi di origine a costi irrisori rispetto al 20% applicato dal servizio internazionale Western Union.
Anonimità, trasparenza e garanzia nelle transazioni
Tutte le informazioni riguardanti i movimenti di bitcoin sono prontamente disponibili sulla block chain a chiunque, per la verifica e quindi la validazione dei pagamenti in tempo reale. Nessun privato o organizzazione può controllare o manipolare il protocollo Bitcoin perché è sicuro dal punto di vista crittografico. Questo permette al nucleo di Bitcoin di essere completamente neutrale, trasparente e prevedibile.
Le transazioni sono irreversibili e non contengono dati sensibili o informazioni personali del cliente. Questo offre una grande protezione contro il furto d’identità. Gli utenti di Bitcoin controllano totalmente le proprie transazioni, possono anche proteggere il proprio denaro facendo ricorso al backup o criptando i dati. Inoltre i commercianti non possono forzare cambiamenti indesiderati o inosservati, così come avviene con gli altri metodi di pagamento.
Svantaggi di Bitcoin
Grado di accettazione
Molte persone sono ancora inconsapevoli dell’esistenza di Bitcoin, oltre agli entusiasti, la lista di utilizzatori resta piccola e ha ancora bisogno di crescere, per poter beneficiare degli effetti di una comunità allargata. Questo è in parte il risultato delle incertezze dovute alle critiche del bitcoin e in parte la normale conseguenza della presunta difficoltà di acquisto e gestione della moneta online.
Volatilità e speculazioni
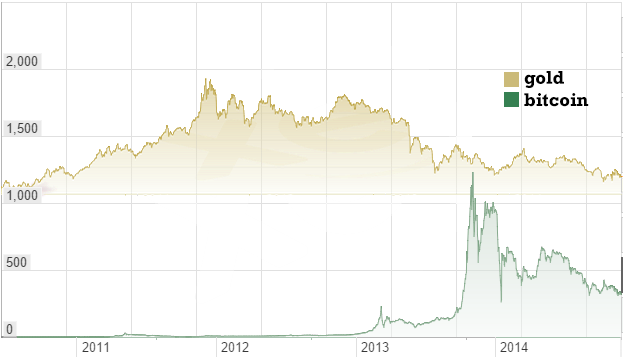
Il prezzo di un bitcoin è determinato da domanda e offerta. Quando cresce la domanda di bitcoin, il prezzo sale e quando la domanda cala il prezzo scende. Siccome Bitcoin è ancora un mercato relativamente piccolo in rapporto a ciò che potrebbe essere, non servono grandi quantità di denaro per muovere il prezzo di mercato in basso o in alto, e quindi il prezzo di un bitcoin è ancora molto instabile. A causa di ciò piccoli eventi, scambi o attività speculative potrebbero variarne significativamente il prezzo. In teoria, questa volatilità diminuirà quando il mercato di Bitcoin e le tecnologie saranno mature. Prima d’ora, il mondo non ha mai assistito al lancio di una nuova valuta slegata dalla territorialità, quindi è veramente difficile (ed interessante) prevedere il comportamento del suo prezzo.
Assestamento infrastruttura servizi
Fin dall’inizio, ogni aspetto della rete Bitcoin è in continua fase di crescita, ottimizzazione e specializzazione, e dovrebbe restare così per alcuni anni a venire. Alcuni siti di exchanges sono stati soggetti ad attacchi hacker e non sono mancati furti di password e frodi a discapito degli utenti più sprovveduti. Nuovi strumenti, fattori e servizi sono in fase di sviluppo per rendere Bitcoin più sicuro e accessibile alle masse. La maggior parte delle aziende Bitcoin è nuova e non offre ancora alcuna assicurazione legale. In generale, Bitcoin è ancora in fase di maturazione.
REGOLAMENTAZIONE
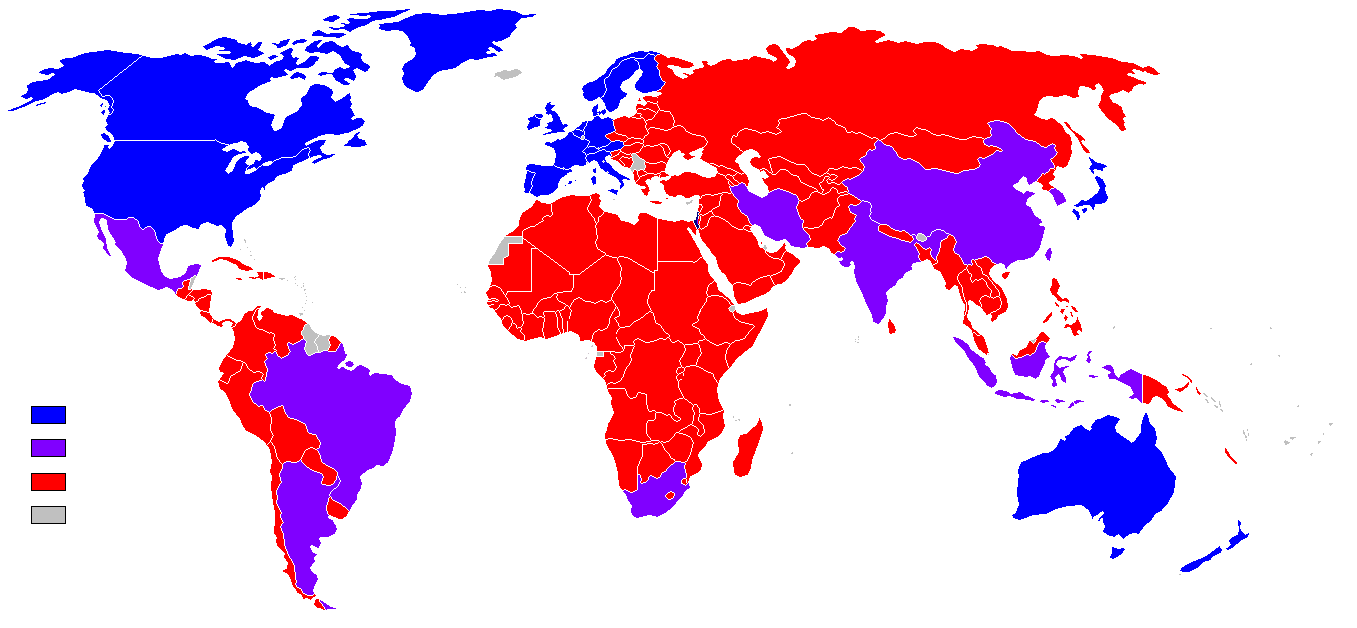
l’esplosione del sistema Bitcoin e la sua adozione a macchia d’olio in tutto il mondo hanno preceduto lo svilupparsi di una regolamentazione dedicata, che è rallentata dai tempi necessari per lo studio approfondito e aggiornato di un fenomeno nuovo e in continua trasformazione.
Molte delle norme tradizionali con cui venivano regolate le istituzioni finanziarie non possono più essere applicate. I legislatori si trovano in difficoltà. Non trovano punti di riferimento nelle precedenti regolamentazioni finanziarie perchè queste non sono più valide con questo nuovo tipo di infrastruttura informatica.
Le classiche istituzioni finanziarie devono avere i nominativi degli utenti, i quali devono registrarsi in modo tale che, secondo legge, sia possibile mettere sotto controllo ogni movimento di denaro ed eventualmente denunciare alle autorità azioni sospette, come il riciclaggio. Quindi i regolamenti tradizionali prevedono che l’identità di ciascun operatore sia sempre collegabile al suo utilizzo di servizi finanziari. Invece nel sistema bitcoin la sicurezza del network è fondata sull’anonimato degli utenti. Ogni transazione è trasparente, cioè viene pubblicata sul sito della Blockchain dove vengono verificate dalla comunità, ma sono costituite da dati alfanumerici criptati anziché mostrare dei nominativi personali.
Michael Parsons, ex direttore della Emirates Bank di Dubai e di altre due banche di Mosca, crede che gli sforzi per la regolamentazione del bitcoin si dimostreranno vani e spiega:
“Bitcoin è “regolato” dai suoi utilizzatori e dalla matematica. E Bitcoin non è una valuta come lo è la moneta FIAT. É un sistema di trasferimento di valore che è valido solo grazie ai suoi utenti. Quindi la BCE, la FED, ecc. Non hanno nessun mandato per controllare una “valuta virtuale” solo perchè la chiamano così! La rete Bitcoin sarà clandestina, sfuggevole alle definizioni legali. Bitcoin è come la luce e l’aria. Libero di essere usato e trasferito. Posseduto e creato dalla gente, e non dallo stato!”
Certo Rahul De, un professore dell’università di bangalore, attribuisce la decisione della banca centrale indiana di non regolare i bitcoin alla “natura incontrollabile della valuta digitale”. Afferma:
“la banca centrale non può sapere da dove vengono di preciso i bitcoin, che vengono creati dai computer di tutto il mondo. Non mi aspetto che regolino il Bitcoin in un futuro prossimo”.
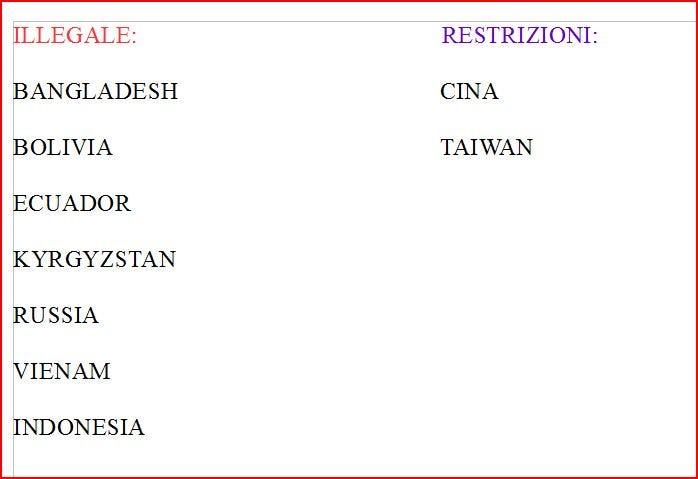
Non è ancora avvenuto che i fornitori di servizi legati ai sistemi di valuta digitale si siano registrati come istituti finanziari sotto il regolamento delle proprie autorità nazionali come aveva fatto il servizio di pagamenti Paypal, che ha dovuto ottenere una banking licence a Lussemburgo. Alcuni stati hanno nel frattempo legalizzato l’utilizzo di bitcoins, altri non si sono proprio espressi, permettendo di fatto la libera circolazione. In Bangladesh, Bolivia, Ecuador, Kyrgyzstan, Russia, Vietnam e Indonesia avvantaggiarsi del sistema Bitcoin è stato reso illegale, mentre sono stati imposti forti restrizioni alla sua diffusione in Cina e Taiwan.